
1. Comprendre l’Average True Range (ATR)
1.1. Définition de l’ATR
L’ATR, ou Average True Range, est un outil d’analyse technique initialement développé pour les marchés de matières premières par J. Welles Wilder, Jr. C’est un indicateur de volatilité qui mesure le degré de variation du prix d’un instrument financier donné sur une période définie.
Pour calculer l’ATR, il faut considérer trois scénarios possibles pour chaque période (généralement une journée) :
- La différence entre le plus haut actuel et le plus bas actuel
- La différence entre la clôture précédente et le plus haut actuel
- La différence entre la clôture précédente et le plus bas actuel
On calcule la valeur absolue de chaque scénario, et la valeur la plus élevée est retenue comme True Range (TR). L’ATR est alors la moyenne de ces true ranges sur une période donnée.
L’ATR n’est pas un indicateur directionnel, comme le MACD ou le RSI, mais une mesure de la volatilité du marché. Des valeurs d’ATR élevées indiquent une forte volatilité et peuvent signaler une incertitude du marché. À l’inverse, des valeurs d’ATR faibles suggèrent une faible volatilité et peuvent indiquer une certaine complaisance du marché.
En bref, l’ATR offre une compréhension plus profonde de la dynamique du marché et aide les traders à ajuster leurs stratégies en fonction de la volatilité. C’est un outil essentiel qui permet de gérer plus efficacement son risque, de définir des niveaux de stop loss appropriés et d’identifier d’éventuelles opportunités de cassure.
1.2. L’importance de l’ATR dans le trading
Comme nous l’avons vu, les traders utilisent l’ATR pour se faire une idée de la volatilité du marché. Mais pourquoi est-il si important ?
Premièrement, l’ATR peut aider les traders à évaluer la volatilité du marché. Comprendre la volatilité du marché est essentiel pour les traders, car elle peut avoir un impact considérable sur leurs stratégies de trading. Une forte volatilité équivaut souvent à un risque plus élevé, mais aussi à des rendements potentiels plus importants. À l’inverse, une faible volatilité suggère un marché plus stable, mais avec des rendements potentiellement plus faibles. En fournissant une mesure de la volatilité, l’ATR peut aider les traders à prendre des décisions éclairées sur leur arbitrage entre risque et rendement.
Deuxièmement, l’ATR peut servir à définir les niveaux de stop loss. Un stop loss est un point prédéterminé auquel un trader vendra une action pour limiter ses pertes. L’ATR peut aider les traders à définir un niveau de stop loss qui reflète la volatilité du marché. Ainsi, les traders peuvent s’assurer de ne pas être sortis prématurément d’une position à cause des fluctuations normales du marché.
Troisièmement, l’ATR peut servir à identifier les cassures. Une cassure se produit lorsque le prix d’une action passe au-dessus d’un niveau de résistance ou en dessous d’un niveau de support. L’ATR peut aider les traders à identifier d’éventuelles cassures en indiquant quand la volatilité du marché augmente.
2. Calculer l’Average True Range (ATR)
Calculer l’Average True Range (ATR) est un processus qui comprend quelques étapes clés. Tout d’abord, vous devez déterminer le True Range (TR) de chaque période dans l’unité de temps choisie. Le TR est la plus grande des trois valeurs suivantes : le plus haut actuel moins le plus bas actuel, la valeur absolue du plus haut actuel moins la clôture précédente, ou la valeur absolue du plus bas actuel moins la clôture précédente.
Après avoir déterminé le TR, vous calculez l’ATR en faisant la moyenne du TR sur une période donnée, généralement 14 périodes. Pour cela, on additionne les valeurs du TR des 14 dernières périodes, puis on divise par 14. Il est toutefois important de noter que l’ATR est une moyenne mobile, ce qui signifie qu’il est recalculé à mesure que de nouvelles données sont disponibles.
Pourquoi est-ce important ? L’ATR est une mesure de la volatilité du marché. En comprenant l’ATR, les traders peuvent mieux évaluer quand entrer dans une position ou en sortir, définir des niveaux de stop loss appropriés et gérer le risque. Par exemple, un ATR plus élevé indique un marché plus volatil, ce qui pourrait suggérer une stratégie de trading plus prudente.
Gardez à l’esprit que l’ATR ne fournit aucune information directionnelle ; il mesure uniquement la volatilité. Il est donc préférable de l’utiliser conjointement avec d’autres indicateurs techniques pour prendre des décisions de trading éclairées.
Voici un bref récapitulatif :
- Déterminer le True Range (TR) de chaque période
- Calculer l’ATR en faisant la moyenne du TR sur une période donnée (généralement 14 périodes)
- Utiliser l’ATR pour comprendre la volatilité du marché et orienter vos décisions de trading
N’oubliez pas : l’ATR est un outil, pas une stratégie. Il appartient à chaque trader d’interpréter les données et de décider de la meilleure façon de les appliquer à sa stratégie de trading.
2.1. Calcul de l’ATR étape par étape
Percer les mystères de l’Average True Range (ATR) commence par une compréhension complète de son calcul étape par étape. Pour commencer, il est essentiel de savoir que l’ATR repose sur trois calculs différents, chacun représentant un type de mouvement de prix différent.
D’abord, vous calculez le « true range » de chaque période dans l’unité de temps choisie. Pour cela, on compare le plus haut actuel au plus bas actuel, le plus haut actuel à la clôture précédente, et le plus bas actuel à la clôture précédente. La valeur la plus élevée issue de ces trois calculs est considérée comme le true range.
Ensuite, vous calculez la moyenne de ces true ranges sur une période donnée. On le fait généralement sur 14 périodes, mais cela peut être ajusté selon votre stratégie de trading.
Enfin, pour lisser les données et obtenir une représentation plus précise de la volatilité du marché, il est courant d’utiliser une moyenne mobile exponentielle (EMA) sur 14 périodes plutôt qu’une moyenne simple.
Voici le détail étape par étape :
- Calculer le true range de chaque période : TR = max[(high – low), abs(high – previous close), abs(low – previous close)]
- Faire la moyenne des true ranges sur la période choisie : ATR = (1/n) Σ TR (où n est le nombre de périodes, et Σ TR la somme des true ranges sur n périodes)
- Pour un ATR plus lisse, utiliser une EMA sur 14 périodes : ATR = [(previous ATR x 13) + current TR] / 14
N’oubliez pas que l’ATR est un outil de mesure de la volatilité du marché. Il ne prédit ni la direction ni l’ampleur du prix, mais il peut vous aider à comprendre le comportement du marché et à ajuster votre stratégie de trading en conséquence.
2.2. Utiliser l’ATR dans l’analyse technique
La force de l’Average True Range (ATR) en analyse technique réside dans sa polyvalence et sa simplicité. C’est un outil qui, bien utilisé, peut apporter aux traders de précieuses informations sur la volatilité du marché. Comprendre l’ATR revient à disposer d’une arme secrète dans votre arsenal de trading, qui vous permet de naviguer dans les eaux agitées des marchés financiers avec plus de confiance et de précision.
La volatilité est le battement de cœur du marché, et l’ATR en est le pouls. Il mesure la volatilité du marché en calculant l’amplitude moyenne entre les prix les plus hauts et les plus bas sur une période donnée. Cette information peut être extrêmement utile pour placer des ordres de stop loss et repérer d’éventuelles opportunités de cassure.
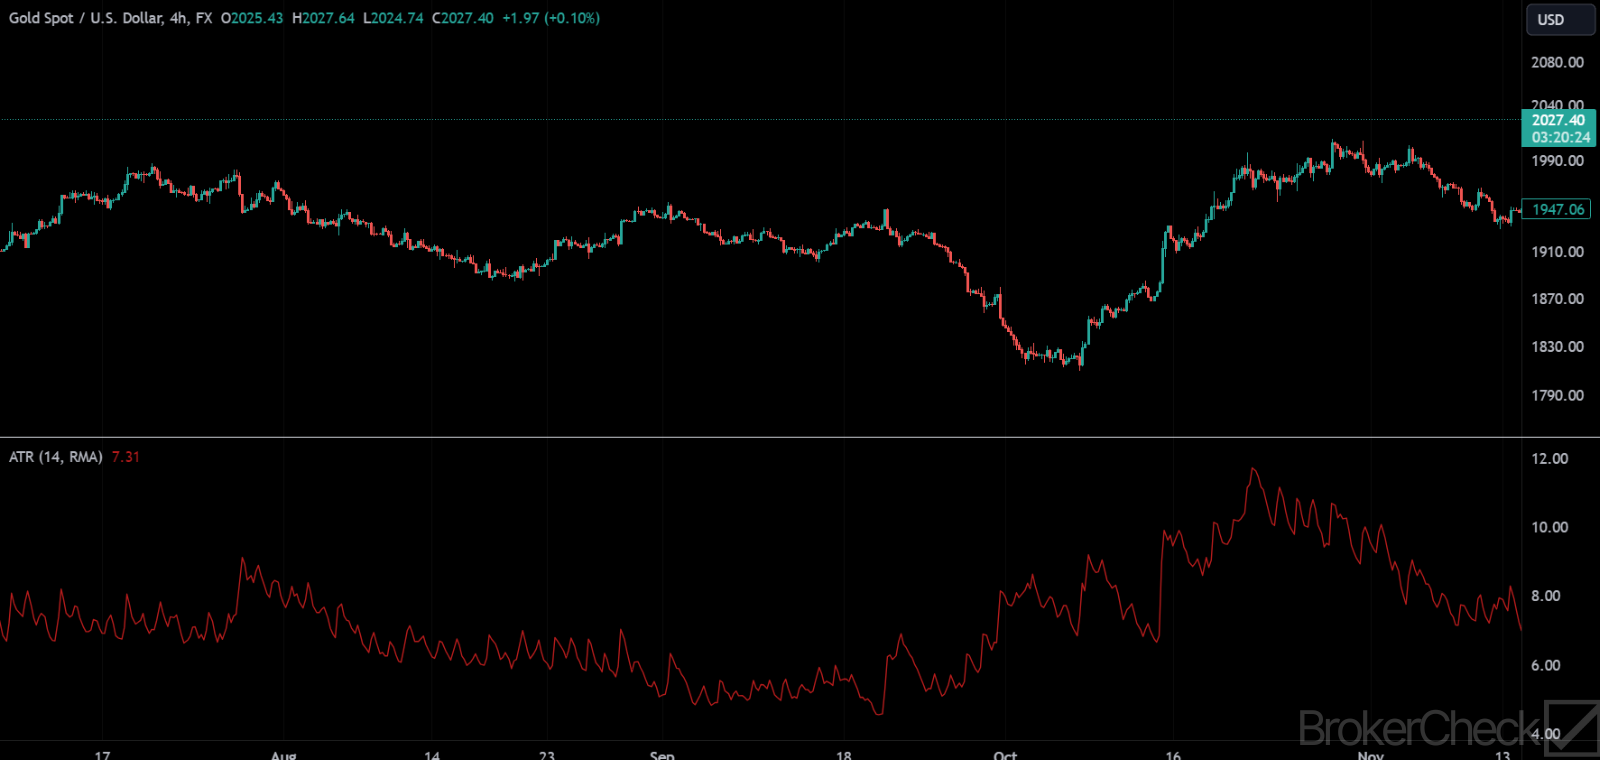
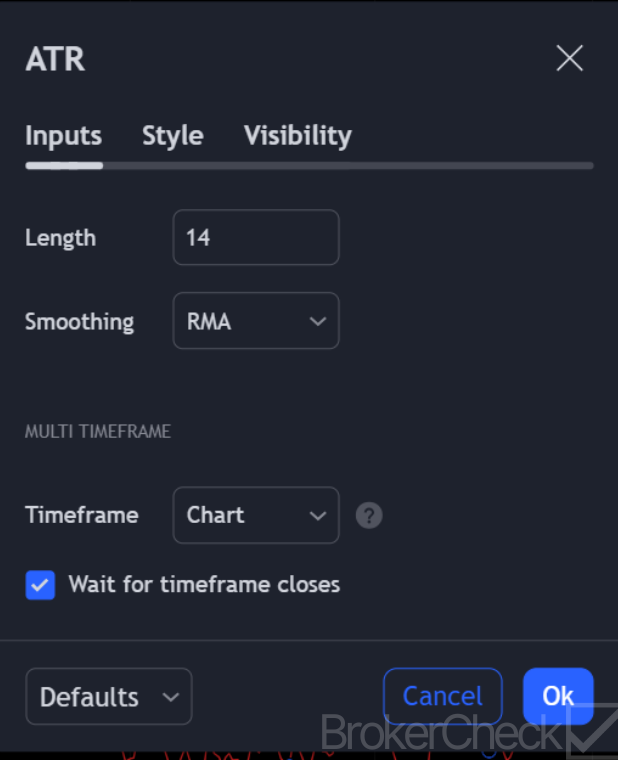
Utiliser l’ATR dans votre analyse technique comporte quelques étapes clés. Tout d’abord, vous devez ajouter l’indicateur ATR à votre plateforme de graphiques. Ensuite, vous devez sélectionner la période sur laquelle l’ATR calculera l’amplitude moyenne. La période standard de l’ATR est de 14, mais elle peut être ajustée selon votre style de trading. Une fois l’ATR configuré, il calculera automatiquement l’average true range pour la période sélectionnée et l’affichera sous forme de ligne sur votre graphique.
Interpréter l’ATR est simple. Une valeur d’ATR élevée indique une forte volatilité, tandis qu’une valeur faible suggère une faible volatilité. Lorsque la ligne de l’ATR monte, cela signifie que la volatilité du marché augmente, ce qui pourrait signaler une opportunité de trading. À l’inverse, une ligne d’ATR descendante suggère que la volatilité du marché diminue, ce qui pourrait indiquer une période de consolidation.
3. Appliquer l’Average True Range (ATR) dans les stratégies de trading
Appliquer l’Average True Range (ATR) dans les stratégies de trading peut changer la donne pour les traders qui veulent maximiser leurs profits et minimiser leurs risques. L’ATR est un outil polyvalent qui mesure la volatilité du marché en calculant l’amplitude moyenne entre les prix les plus hauts et les plus bas sur une période donnée.
L’un des moyens les plus efficaces d’utiliser l’ATR consiste à placer des ordres de stop loss. En fixant votre stop loss à un multiple de l’ATR, vous vous assurez que vos positions ne sont clôturées qu’en cas de mouvement de prix significatif, ce qui réduit le risque d’être sorti prématurément. Par exemple, si l’ATR est de 0.5 et que vous décidez de placer votre stop loss à 2x l’ATR, votre stop loss serait placé à 1.0 sous votre prix d’entrée.
Une autre application puissante de l’ATR consiste à déterminer vos objectifs de profit. En utilisant l’ATR pour évaluer le mouvement moyen des prix, vous pouvez fixer des objectifs de profit réalistes, en phase avec la volatilité actuelle du marché. Par exemple, si l’ATR est de 2.0, fixer un objectif de profit à 4.0 au-dessus de votre prix d’entrée pourrait être une stratégie viable.
L’ATR peut aussi servir à dimensionner vos positions. En tenant compte de l’ATR actuel, vous pouvez ajuster la taille de vos positions pour conserver un niveau de risque constant selon les conditions de marché. Cela signifie que sur les marchés plus volatils, vous réduiriez la taille de vos positions, et que sur les marchés moins volatils, vous l’augmenteriez.
N’oubliez pas que, même si l’ATR est un outil puissant, il ne doit pas être utilisé isolément. Il est essentiel de combiner l’ATR avec d’autres outils et indicateurs d’analyse technique pour élaborer une stratégie de trading complète. Vous pourrez ainsi tirer pleinement parti des informations fournies par l’ATR et améliorer vos performances de trading.
3.1. L’ATR dans les stratégies de suivi de tendance
Dans le domaine des stratégies de suivi de tendance, l’Average True Range (ATR) joue un rôle central. C’est un outil puissant qui peut servir à évaluer la volatilité du marché et à placer des ordres de stop loss, protégeant ainsi votre position de trading. La clé est de comprendre le potentiel de l’ATR et de l’utiliser à votre avantage.
Imaginez un marché haussier, où les prix suivent une trajectoire ascendante régulière. En tant que trader, vous voudriez suivre cette tendance le plus longtemps possible afin de maximiser vos profits. Toutefois, la nature dynamique du marché impose l’usage d’un stop loss de protection. C’est là que l’ATR entre en jeu. En multipliant la valeur de l’ATR par un facteur (généralement compris entre 2 et 3), vous pouvez définir un stop loss dynamique qui s’ajuste à la volatilité du marché.
Par exemple, si l’ATR est de 0.5 et que vous choisissez un multiplicateur de 2, votre stop loss serait placé 1 point sous le prix actuel. Lorsque l’ATR augmente, signe d’une volatilité plus forte, votre stop loss s’éloigne du prix actuel, ce qui laisse plus de marge à votre position. À l’inverse, lorsque l’ATR diminue, votre stop loss se rapproche du prix actuel, ce qui vous permet de sortir de la position avant que la tendance ne s’inverse.
De la même façon, l’ATR peut être utilisé sur un marché baissier pour placer un stop loss au-dessus du prix actuel. Vous pouvez ainsi vendre l’actif à découvert et sortir de la position lorsque la tendance s’inverse, limitant ainsi vos pertes.
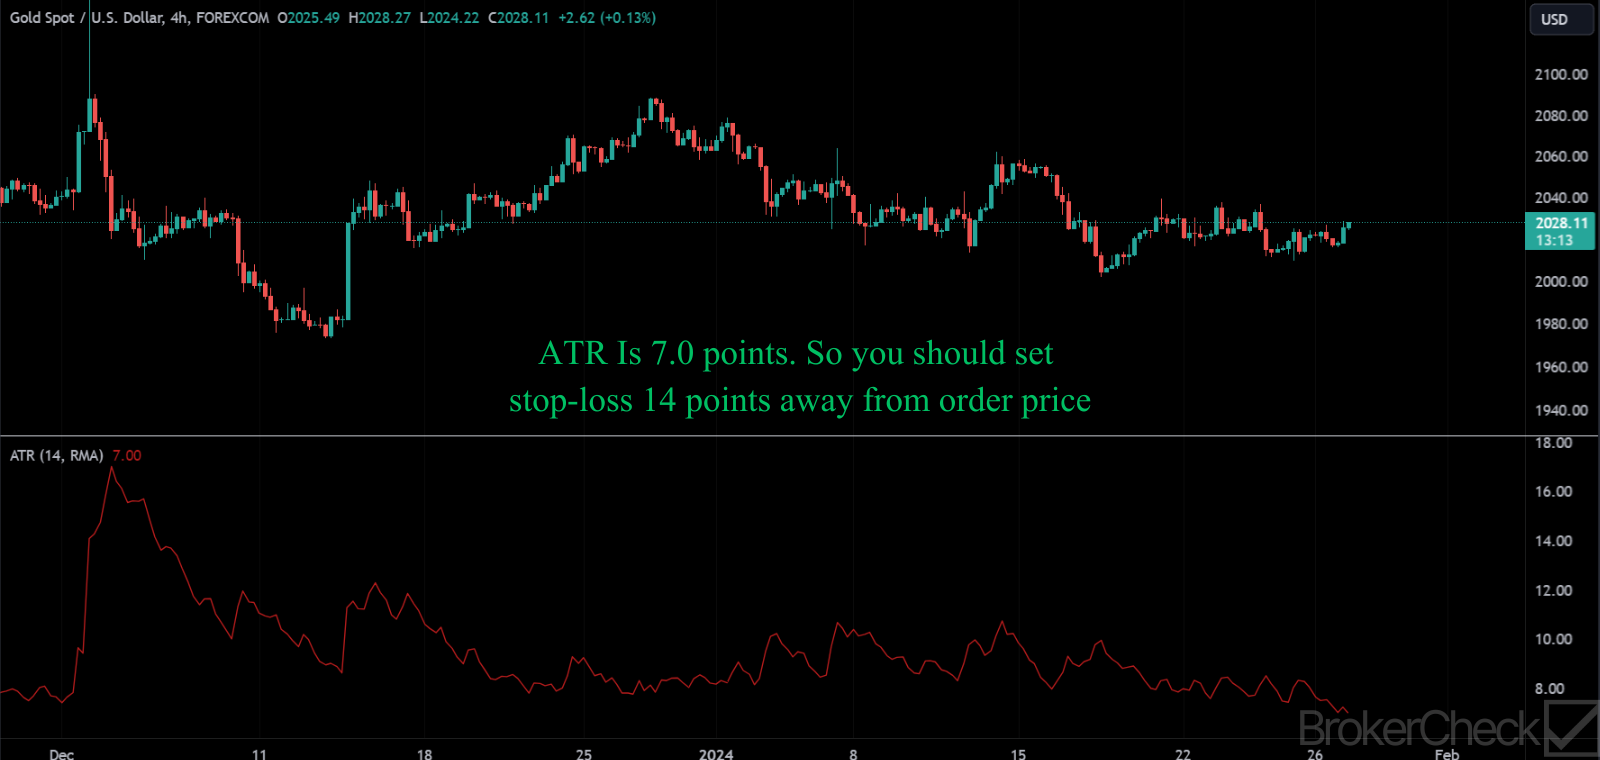
En intégrant l’ATR à vos stratégies de suivi de tendance, vous pouvez gérer efficacement votre risque tout en surfant sur les vagues du marché. Cela témoigne du fait qu’en trading, comme dans la vie, il n’y a pas que la destination qui compte, mais aussi le voyage. L’ATR fait en sorte que votre voyage soit aussi fluide et profitable que possible.
3.2. L’ATR dans les stratégies contre-tendance
Les stratégies contre-tendance peuvent être un jeu à haut risque et à haut rendement en trading, mais lorsque vous disposez de la puissance de l’Average True Range (ATR), les chances peuvent basculer nettement en votre faveur. En effet, l’ATR, par nature, mesure la volatilité du marché, ce qui vous permet de prendre des décisions plus éclairées.
Lorsque vous utilisez l’ATR dans des stratégies contre-tendance, il est essentiel de comprendre que la valeur de l’ATR peut aider à repérer d’éventuels retournements de tendance. Par exemple, une hausse soudaine de la valeur de l’ATR pourrait suggérer un possible changement de tendance, offrant l’occasion d’entrer dans une position contre-tendance.
Imaginez ce scénario : vous remarquez que la valeur de l’ATR d’un actif donné augmente régulièrement depuis quelques jours. Cela pourrait indiquer que la tendance actuelle s’essouffle et qu’un retournement pourrait être à l’horizon. En prenant une position contre-tendance à ce moment-là, vous pourriez potentiellement saisir la nouvelle tendance dès le début et la suivre pour des profits importants.
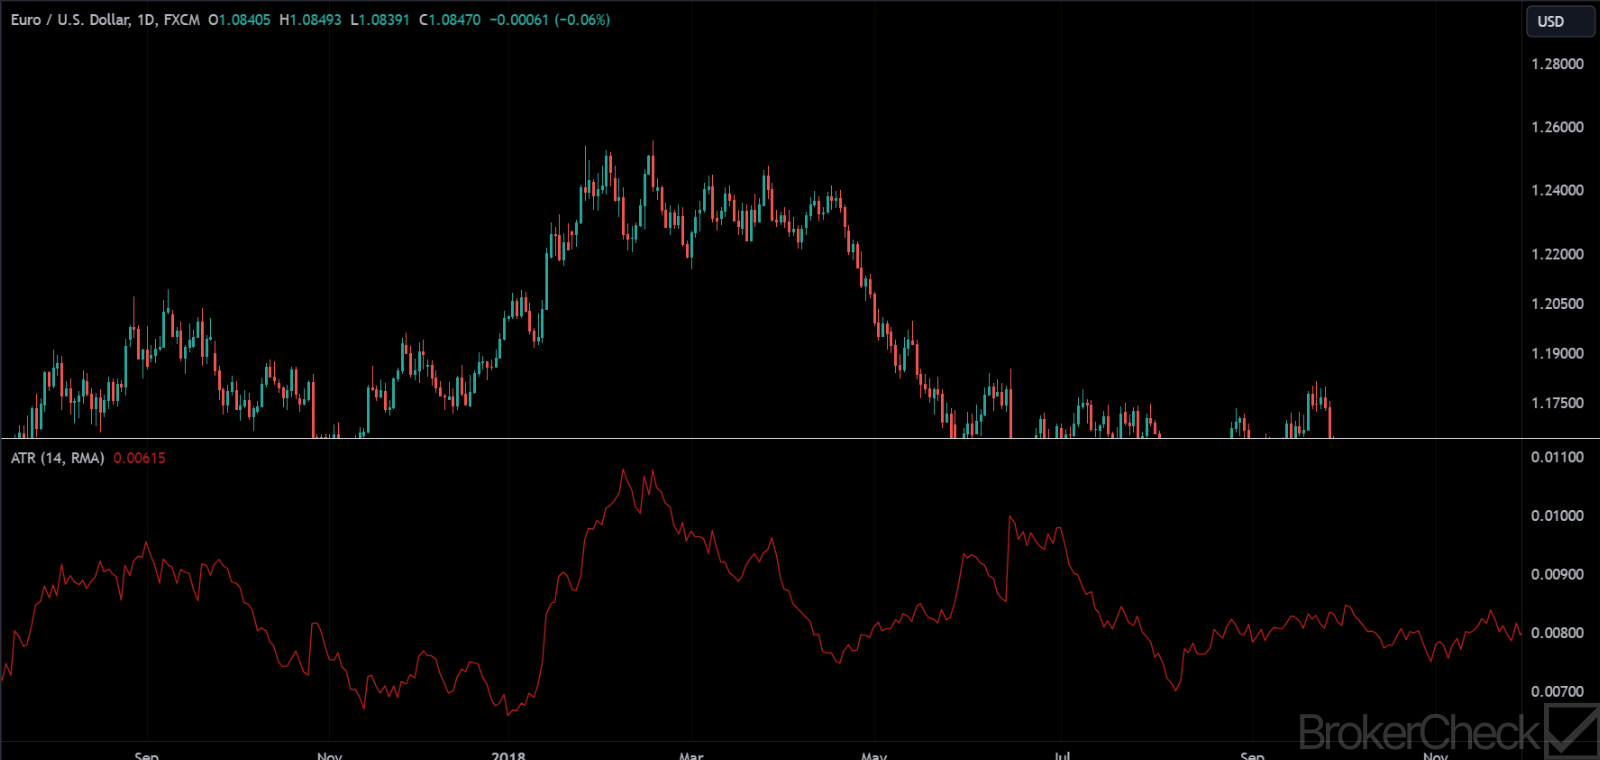
Utiliser l’ATR dans les stratégies contre-tendance, c’est comprendre la volatilité du marché et s’en servir à votre avantage. C’est repérer tôt les retournements de tendance potentiels et en tirer parti. Et même si ce n’est pas une méthode infaillible, bien utilisée et combinée à d’autres outils, elle peut augmenter nettement vos chances de réussir vos positions.
4. Limites et points d’attention de l’Average True Range (ATR)
Il faut toujours garder à l’esprit que l’Average True Range (ATR) n’est pas un indicateur directionnel. Il n’indique pas la direction des variations de prix, il quantifie la volatilité. Par conséquent, un ATR en hausse n’implique pas nécessairement un prix en hausse ou un marché haussier. De même, un ATR en baisse ne signifie pas toujours un prix en baisse ou un marché baissier.
Un autre point essentiel est la sensibilité de l’ATR aux chocs de prix soudains. Comme il est calculé à partir de variations de prix absolues, une variation de prix soudaine et importante peut affecter radicalement l’ATR. Cela peut parfois produire une valeur d’ATR exagérée, qui ne reflète pas toujours fidèlement la volatilité réelle du marché.
De plus, l’ATR peut parfois être en retard sur les changements réels du marché. Cela tient au décalage inhérent au calcul de l’ATR. L’ATR repose sur des données de prix historiques et, à ce titre, il peut ne pas réagir rapidement aux changements soudains et de court terme du marché.
Par ailleurs, l’efficacité de l’ATR peut varier selon les marchés et les unités de temps. L’ATR peut ne pas être aussi efficace dans toutes les conditions de marché ou pour tous les titres. Il fonctionne généralement mieux sur les marchés présentant des schémas de volatilité réguliers. En outre, le choix du paramètre de période pour le calcul de l’ATR peut fortement influencer sa précision.
Si l’ATR est un outil puissant pour évaluer la volatilité du marché, il ne doit pas être utilisé isolément. Comme tous les indicateurs techniques, l’ATR doit être utilisé avec d’autres outils et techniques pour obtenir les meilleurs résultats. Par exemple, combiner l’ATR avec un indicateur de tendance peut fournir des signaux de trading plus fiables.
4.1. L’ATR et les gaps de marché
Décortiquer la relation entre l’ATR et les gaps de marché revient à peler les couches d’un oignon. Chaque couche représente un nouveau niveau de compréhension, un aperçu plus profond de la dynamique complexe du monde du trading.
Le concept de gap de marché est relativement simple. Il s’agit de l’écart de prix entre le cours de clôture d’un titre un jour donné et son cours d’ouverture le lendemain. Ces gaps peuvent survenir pour diverses raisons, allant d’événements d’actualité majeurs à de simples déséquilibres entre l’offre et la demande.
Cependant, lorsque l’on introduit l’Average True Range (ATR) dans l’équation, les choses deviennent un peu plus intéressantes. L’ATR est un indicateur de volatilité qui mesure le degré de volatilité des prix. Il fournit aux traders une valeur numérique qui reflète l’amplitude moyenne entre le prix le plus haut et le plus bas d’un titre sur une période donnée.
Alors, comment ces deux concepts se croisent-ils ?
Eh bien, l’un des moyens pour les traders d’utiliser l’ATR est de contribuer à anticiper d’éventuels gaps de marché. Si l’ATR est élevé, cela suggère que le titre connaît une volatilité importante, ce qui pourrait conduire à un gap de marché. À l’inverse, un ATR faible pourrait indiquer une probabilité plus faible de gap de marché.
Par exemple, supposons qu’un trader surveille un titre dont l’ATR est inhabituellement élevé. Cela pourrait être un signal que le titre est prêt pour un gap de marché. Le trader pourrait alors utiliser cette information pour ajuster sa stratégie de trading en conséquence, par exemple en plaçant un ordre de stop loss pour se protéger contre d’éventuelles pertes.
N’oubliez pas : le trading est autant un art qu’une science. Comprendre la relation entre l’ATR et les gaps de marché n’est qu’une pièce du puzzle. Mais c’est une pièce importante, qui peut vous aider à prendre des décisions de trading plus éclairées.
4.2. L’ATR et les changements de volatilité
Les changements de volatilité sont le pain quotidien du trader, et les comprendre est essentiel pour trader avec succès. Avec l’Average True Range (ATR), vous pouvez prendre l’avantage dans votre stratégie de trading.
Comprendre l’ATR et les changements de volatilité peut vous donner un aperçu de la dynamique du marché qui n’est pas immédiatement apparent. Par exemple, une hausse soudaine de l’ATR après un fort mouvement de prix à la baisse peut indiquer un possible retournement. En effet, les valeurs d’ATR élevées surviennent souvent aux creux du marché, après une vente « de panique ».
À l’inverse, les valeurs d’ATR faibles se trouvent souvent pendant de longues périodes latérales, comme celles observées aux sommets et après les périodes de consolidation. Un changement de volatilité se produit lorsque la valeur de l’ATR change significativement sur une courte période, ce qui indique un possible changement des conditions de marché.
Comment repérer les changements de volatilité avec l’ATR ? Une méthode courante consiste à rechercher une séquence de valeurs d’ATR 1.5 fois supérieures à la valeur précédente. Cela pourrait indiquer un changement de volatilité. Une autre approche consiste à utiliser une moyenne mobile de l’ATR et à chercher les moments où l’ATR actuel se situe au-dessus de la moyenne mobile.
4.3. L’ATR et les différentes unités de temps
Comprendre l’application de l’ATR sur différentes unités de temps change la donne dans le monde du trading. L’ATR est un indicateur polyvalent qui s’adapte à l’unité de temps sur laquelle vous tradez, vous offrant un outil dynamique pour évaluer la volatilité du marché. Les traders, qu’ils soient day traders, swing traders ou investisseurs à long terme, peuvent tous tirer profit de la compréhension du fonctionnement de l’ATR sur différentes unités de temps.
Par exemple, les day traders peuvent utiliser une unité de temps de 15 minutes pour analyser l’ATR. Cette unité de temps plus courte donne un aperçu rapide de la volatilité intrajournalière, ce qui permet aux traders de décider rapidement en fonction des conditions de marché actuelles.
D’autre part, les swing traders peuvent opter pour une unité de temps journalière. Elle offre une vue plus large de la volatilité du marché sur plusieurs jours, ce qui apporte un éclairage précieux à ceux qui conservent leurs positions pendant la nuit ou pendant quelques jours.
Enfin, les investisseurs à long terme pourront trouver plus utile une unité de temps hebdomadaire ou mensuelle. Cette unité de temps plus longue offre une vision macro de la volatilité du marché, essentielle pour prendre des décisions d’investissement stratégiques.
En somme, l’ATR est un outil puissant qui peut être adapté à votre style de trading et à votre unité de temps. Ce n’est pas un indicateur universel ; il offre plutôt une manière flexible de mesurer la volatilité du marché. En comprenant comment appliquer l’ATR sur différentes unités de temps, les traders peuvent acquérir une compréhension plus fine du comportement du marché et prendre des décisions de trading plus éclairées.
Les produits à effet de levier peuvent entraîner des pertes rapides. En France, les CFD destinés aux clients particuliers sont soumis à des restrictions.