
ZigZag relie des sommets et des creux de prix sélectionnés, en laissant hors de la ligne les fluctuations plus petites qui les séparent. Il facilite l’examen de la structure des oscillations, mais le dernier point d’extrémité peut se déplacer lorsque les prix prolongent leur mouvement. Un ZigZag historique bien dessiné ne montre pas exactement quand chaque point de retournement est devenu disponible.
Ce que montre l’indicateur ZigZag
La ligne est un filtre rétrospectif du mouvement des prix. Le précédent guide BrokerCheck décrit des utilisations pour le trading des oscillations, les canaux de tendance, l’analyse des vagues d’Elliott, les supports et résistances, les points d’ancrage de Fibonacci et les figures telles que les épaules-tête-épaules, les triangles et les doubles sommets ou creux. Ces utilisations impliquent d’interpréter les oscillations sélectionnées ; la ligne elle-même ne calcule pas un prix futur.
Le guide souligne le compromis entre sensibilité et bruit et aborde les tendances nettes, les marchés latéraux, la volatilité des actifs, le contexte fondamental et les tests historiques. Ses applications au trading décrivent des approches analytiques. Les exemples présentés ici mesurent la ligne et ses révisions, sans tester de stratégie d’entrée ou de sortie.
Réglages Depth, Deviation et Backstep
Le guide précédent définit Depth comme un nombre minimal de barres sans nouveau sommet ni nouveau creux, Deviation comme le mouvement en pourcentage requis pour un changement de direction et Backstep comme l’intervalle minimal en barres entre les sommets et les creux. Il donne les plages indicatives suivantes :
| Réglage | Plage à plus court terme | Plage à plus long terme |
|---|---|---|
| Depth | 5–10 barres | 12–20 barres |
| Deviation | 1–3% | 5–10% |
| Backstep | 1–3 barres | 3–5 barres |
Distinguez les nombres de barres des filtres en pourcentage
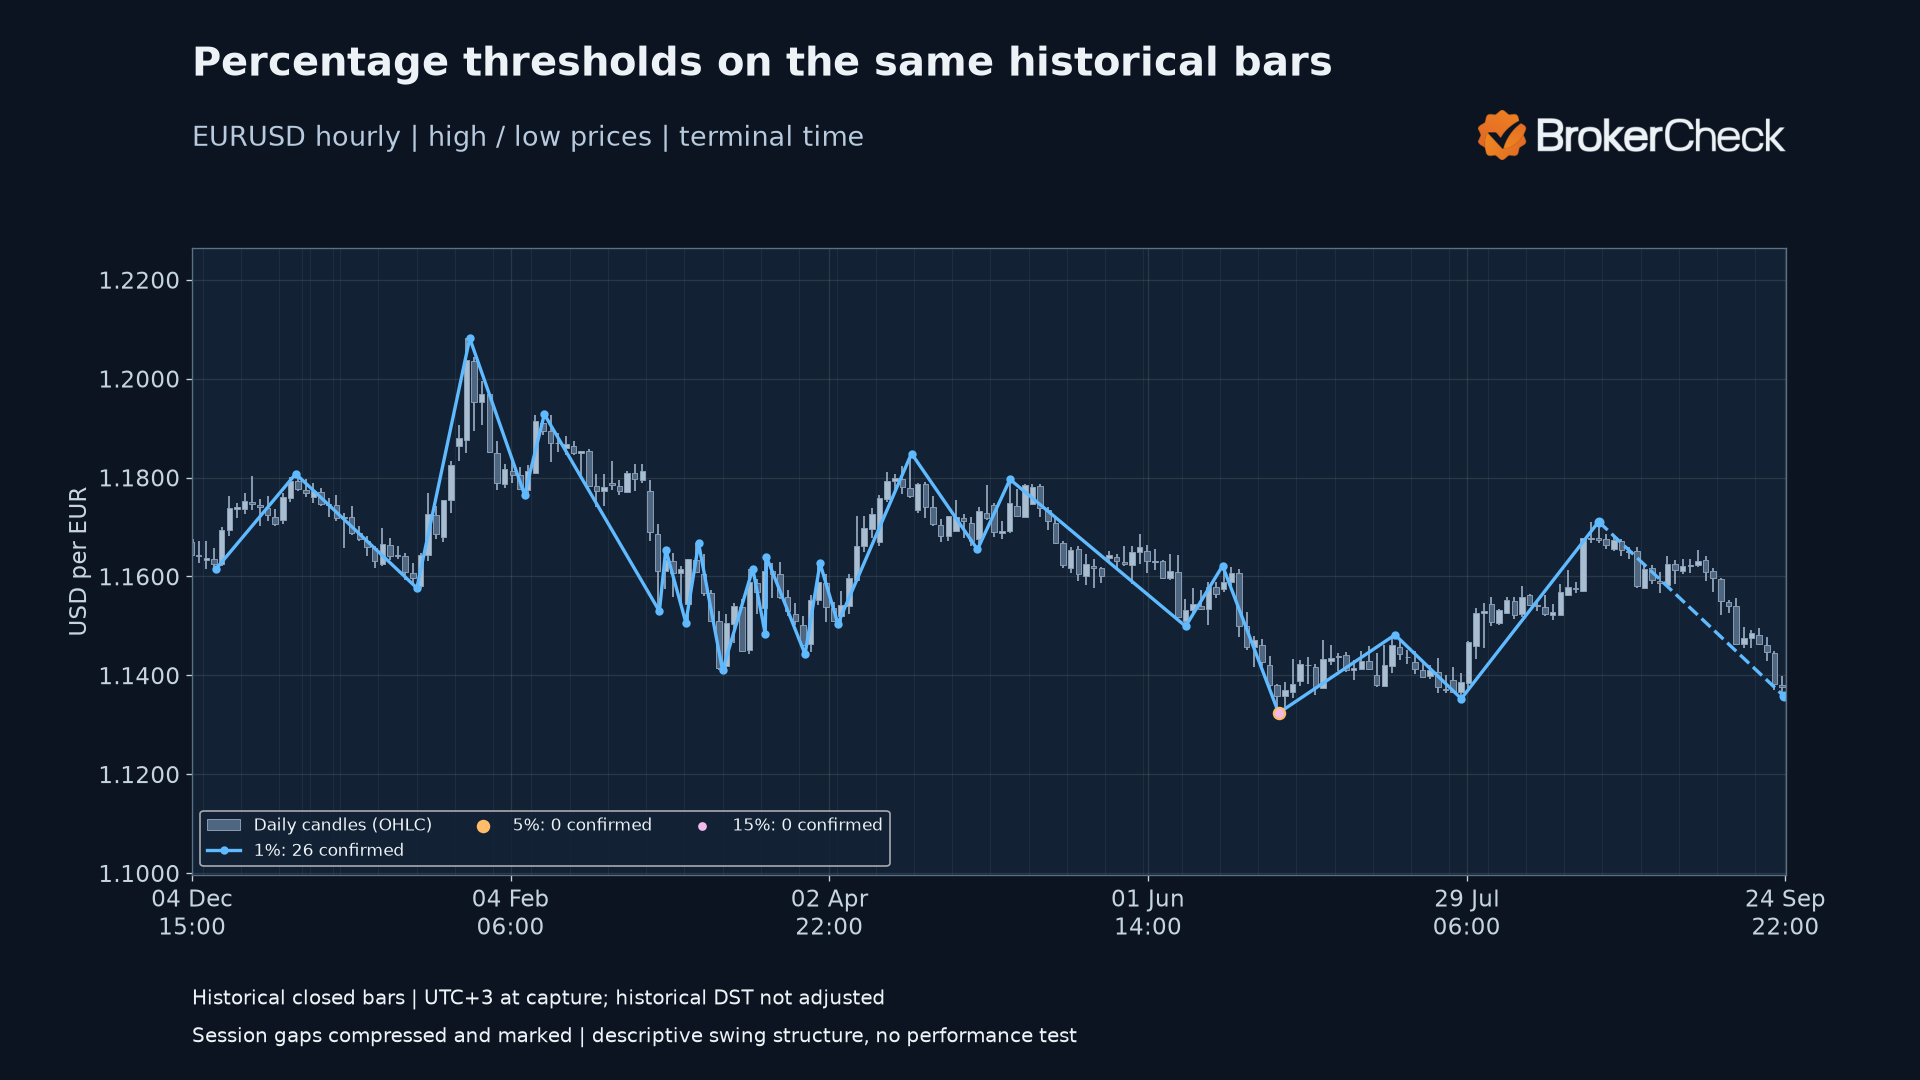
Le guide utilise aussi « Depth » pour un filtre de mouvement minimal du prix, avec une plage initiale de 5%–10%, >10% en cas de forte volatilité et <5% en cas de faible volatilité. Son explication de Deviation décrit <5% comme un niveau inférieur, 5–10% comme modéré et >10% comme supérieur. Ses exemples de gestion du risque opposent des filtres de 5% et de 15%. Ces descriptions en pourcentage sont conservées ici comme seuils en pourcentage ; elles ne sont pas converties en nombres de barres.
Le téléchargement précise les unités : Depth est une fenêtre glissante mesurée en barres ; DeviationPercent est un pourcentage de retournement mesuré à partir du prix du point d’extrémité en attente ; Backstep est la distance minimale en barres jusqu’à un point d’extrémité opposé. C’est exactement la convention utilisée ci-dessous. Il ne s’agit pas d’un réglage de déviation en points, et aucune concordance avec le ZigZag d’une autre plateforme n’est supposée.
Backstep et le retracé
Le tableau Backstep du guide qualifie 1 barre de très sensible, 2–3 barres d’équilibrées et 4–5 barres de moins sensibles. Il indique aussi que Backstep « empêche le retracé », alors que son explication précédente prévient que ZigZag peut se retracer. Le calcul présenté ici utilise Backstep uniquement comme règle d’espacement. Son point d’extrémité en attente se déplace toujours, comme le montre l’exemple des arrêts successifs de l’historique.
Le dernier point de retournement tracé est un candidat, et non un fait historique achevé au moment de sa première apparition.
Le calcul exact de ce téléchargement
Les valeurs indicatives par défaut sont Depth à 12 barres, DeviationPercent à 1% et Backstep à 3 barres. Elles combinent des valeurs abordées dans le guide ; elles ne sont ni optimisées ni présentées comme les meilleurs réglages.
- Lisez les barres dans l’ordre chronologique. Attendez une fenêtre Depth complète, puis initialisez le point d’extrémité provisoire avec la première occurrence de son plus bas creux. Le traitement se poursuit à la barre suivante.
- Un sommet candidat doit égaler ou dépasser tous les sommets de la fenêtre glissante Depth, barre courante comprise. Un creux candidat doit égaler ou être inférieur à tous les creux de cette fenêtre.
- Un candidat strictement plus extrême du même type remplace le point d’extrémité en attente. À prix égaux, l’heure du point d’extrémité antérieur est conservée.
- Sinon, n’acceptez un candidat opposé que si sa distance en barres par rapport au point d’extrémité en attente est au moins égale à Backstep et si son retournement de prix atteint le seuil en pourcentage ci-dessous.
- Confirmez l’ancien point d’extrémité à la clôture de la barre d’acceptation et laissez provisoire le nouveau point d’extrémité opposé accepté. Ne déplacez jamais un point d’extrémité déjà confirmé lorsque vous ajoutez simplement des barres clôturées à un historique inchangé.
Seuil = valeur absolue du prix du point d’extrémité en attente × DeviationPercent ÷ cent
Après un sommet : le sommet en attente − le creux candidat doit atteindre le Seuil
Après un creux : le sommet candidat − le creux en attente doit atteindre le Seuil
Barres englobantes, barres en cours et modifications de l’historique
Une barre englobante peut offrir à la fois un prolongement et un retournement. Le prolongement est prioritaire, avec au plus un changement par barre, car les prix haut et bas ne révèlent pas l’ordre des mouvements à l’intérieur de la barre. Aucun pivot opposé n’est accepté sur cette même barre de prolongement. L’indicateur natif recalcule toutes les barres disponibles à chaque appel. Sa barre la plus récente peut encore changer ; les exemples historiques ci-dessous ne contiennent que des barres clôturées.
Depth et Backstep doivent être des nombres entiers positifs de barres ; le pourcentage de retournement doit être positif et fini. Les sommets et les creux doivent être positifs et finis, le sommet ne devant pas être inférieur au creux. Un historique insuffisant ne produit aucune ligne. Les modifications des anciennes barres, de l’historique disponible ou des réglages déclenchent un nouveau résultat ; l’affirmation de stabilité ne concerne que l’ajout de barres clôturées avec des données antérieures et des réglages identiques.
Exemples réels sur EURUSD
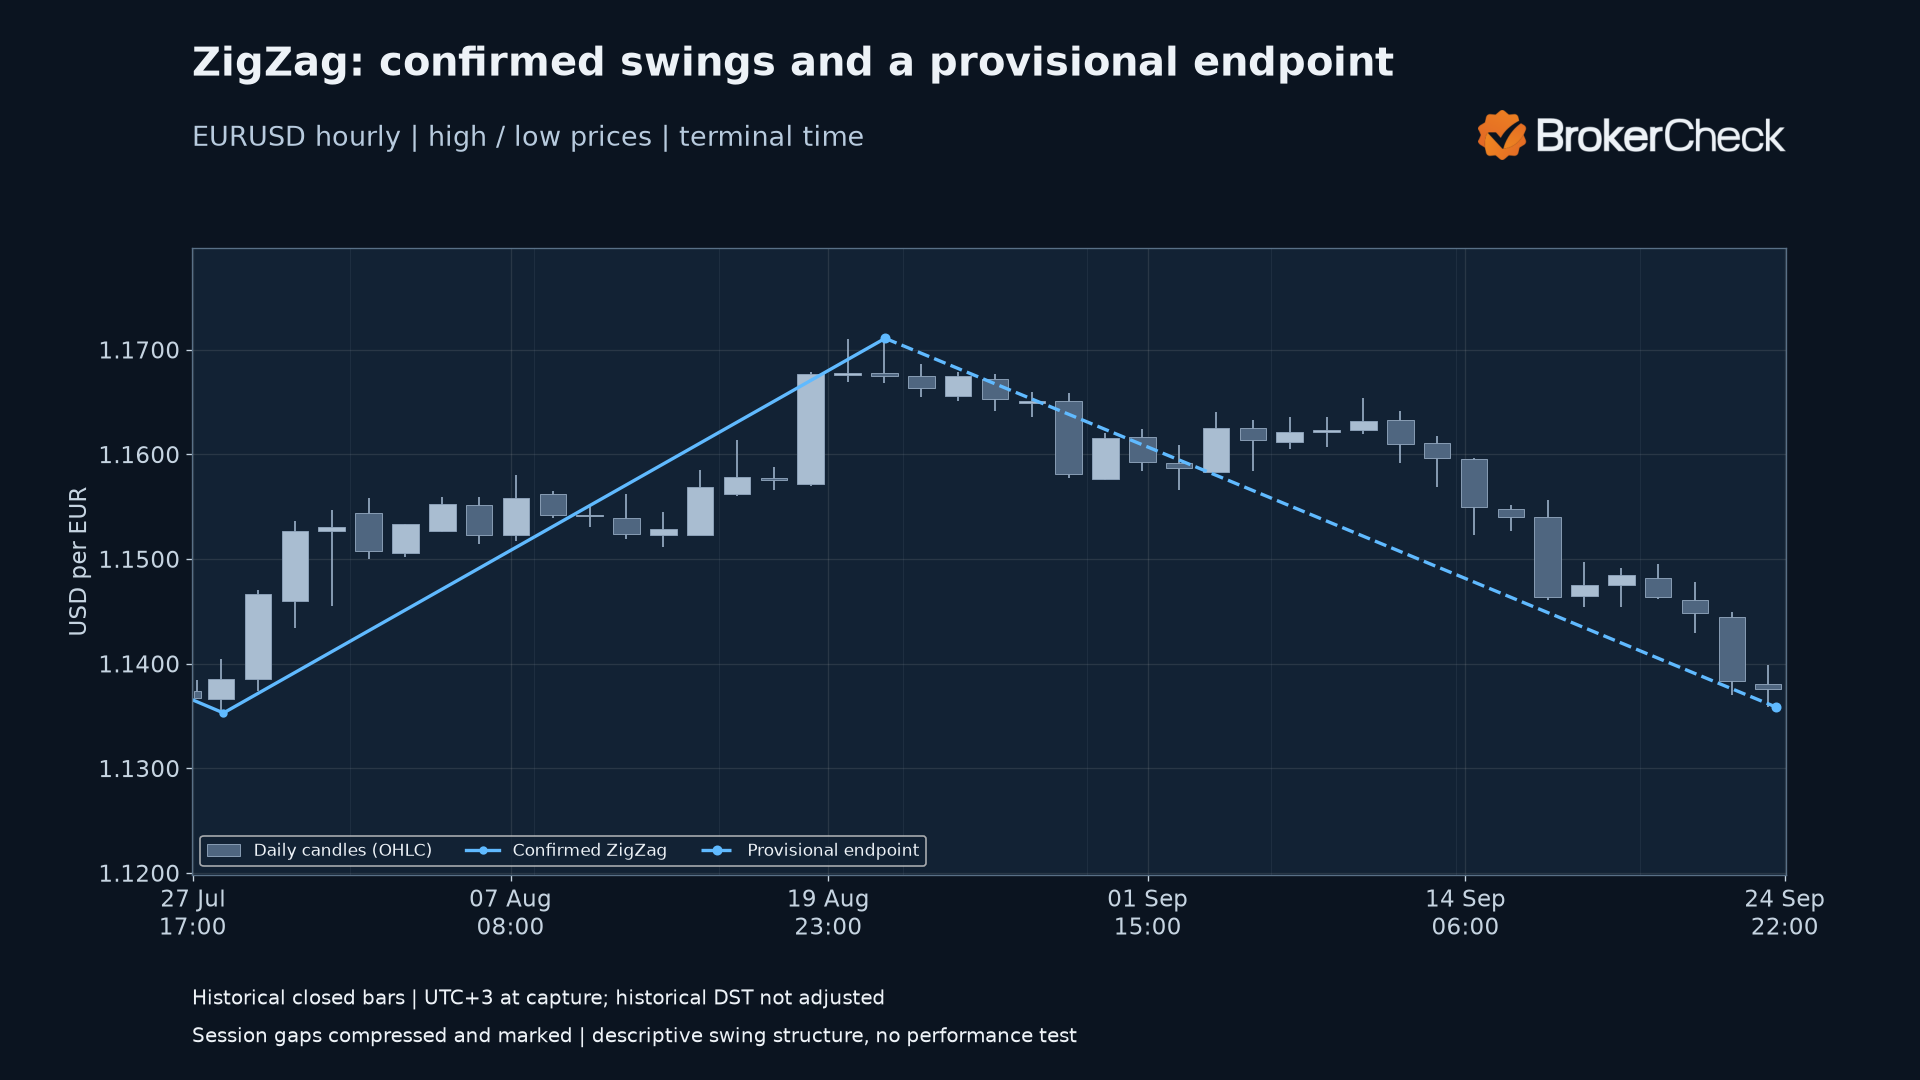
L’échantillon historique contient 5000 barres horaires clôturées, de 2025-12-04 15:00 à 2026-09-24 22:00. Les heures sont celles de l’ouverture des barres dans le terminal, avec UTC+3 mesuré lors de la capture ; les changements historiques d’heure d’été ne sont pas corrigés. Les interruptions entre séances sont comprimées et signalées sur les graphiques. Ces observations ne sont pas des cotations en direct.
Oscillations confirmées et segment inachevé
Différents seuils en pourcentage sur des barres identiques
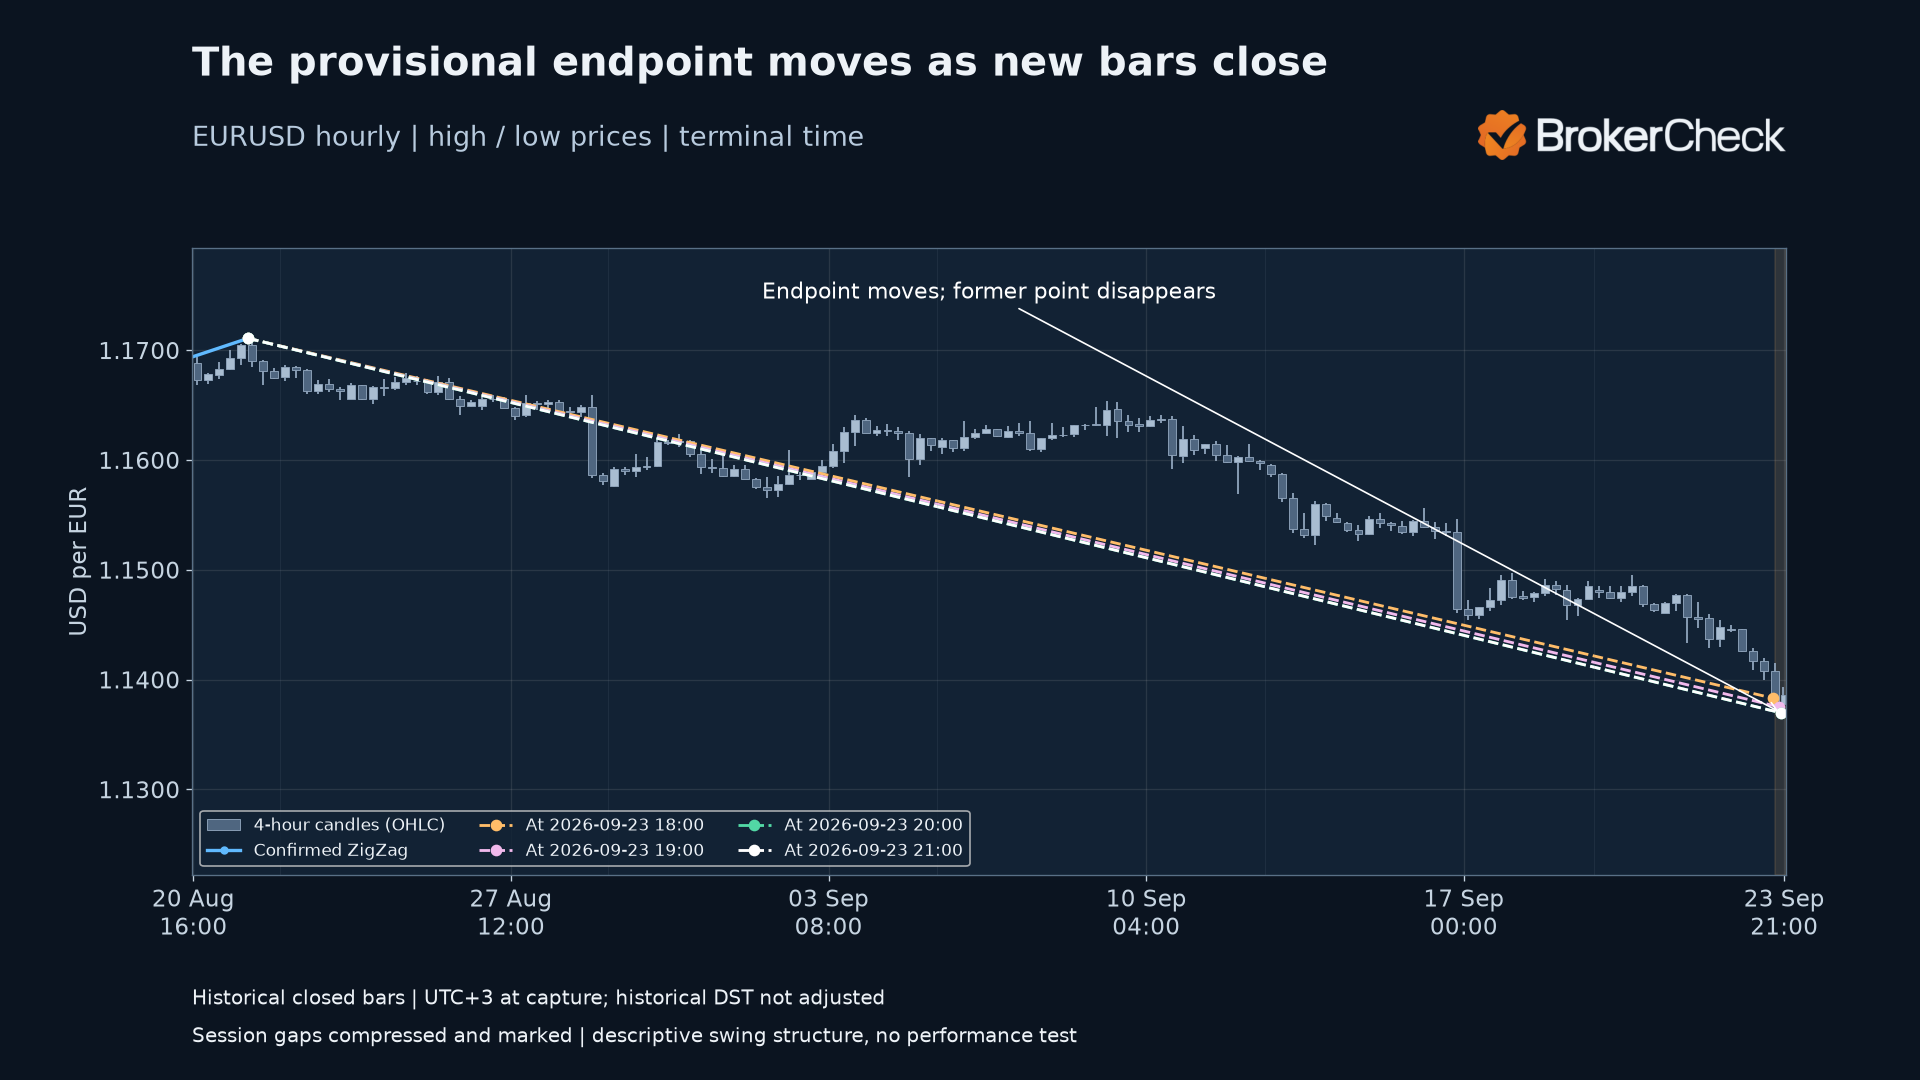
Observez le retracé du point d’extrémité en attente
| Données disponibles jusqu’à la barre | Barre du point d’extrémité en attente | Prix du point d’extrémité, USD par EUR |
|---|---|---|
| 2026-09-23 18:00 | 2026-09-23 17:00 | 1.13830 |
| 2026-09-23 19:00 | 2026-09-23 19:00 | 1.13752 |
| 2026-09-23 20:00 | 2026-09-23 20:00 | 1.13696 |
| 2026-09-23 21:00 | 2026-09-23 20:00 | 1.13696 |
Chaque ligne utilise uniquement les barres disponibles jusqu’à cet arrêt de l’historique, à la clôture de la barre. Lorsque le point d’extrémité se déplace, son ancien point tracé disparaît. Le segment de liaison est retracé jusqu’au nouvel extrême. L’exemple est la séquence la plus récente d’arrêts successifs de l’historique remplissant la condition indiquée : des changements répétés du point d’extrémité en attente avec un ensemble confirmé inchangé. Il n’a pas été sélectionné selon les rendements ultérieurs.
Utiliser ZigZag pour la structure des oscillations
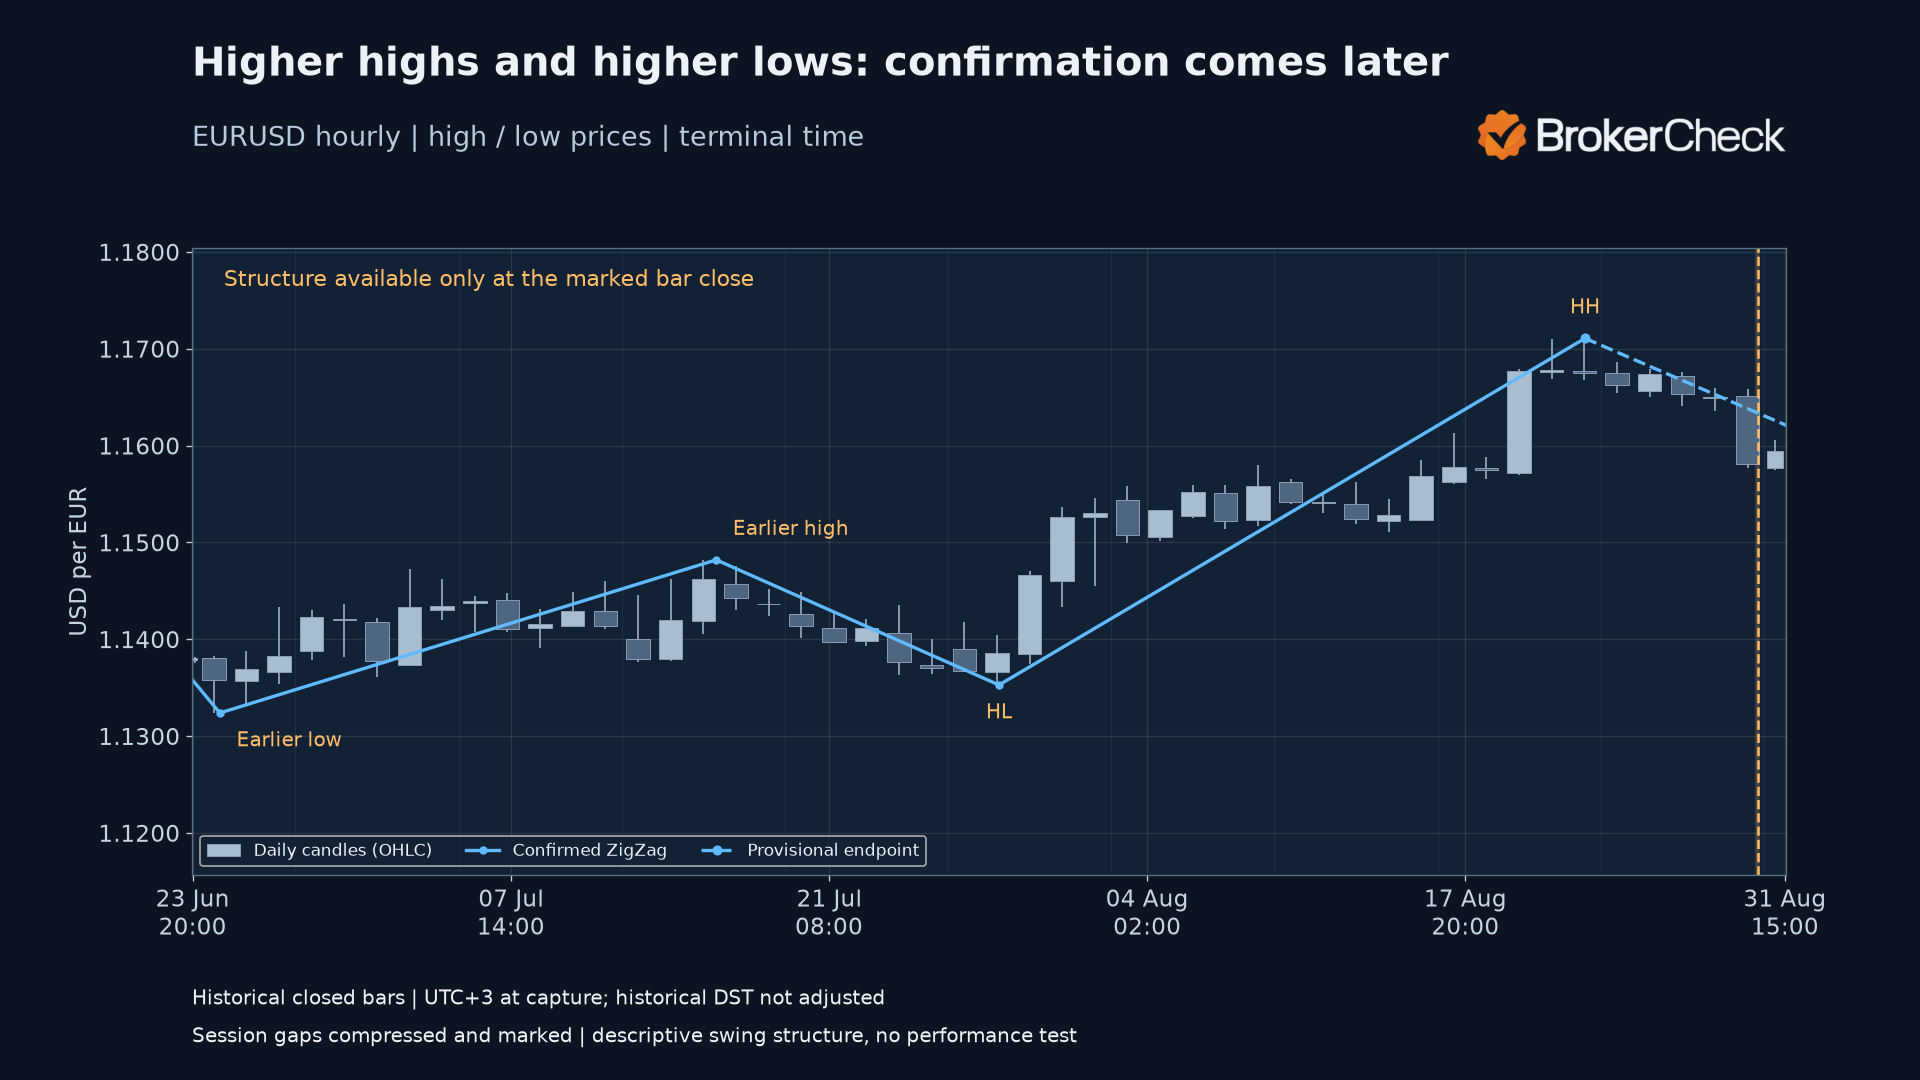
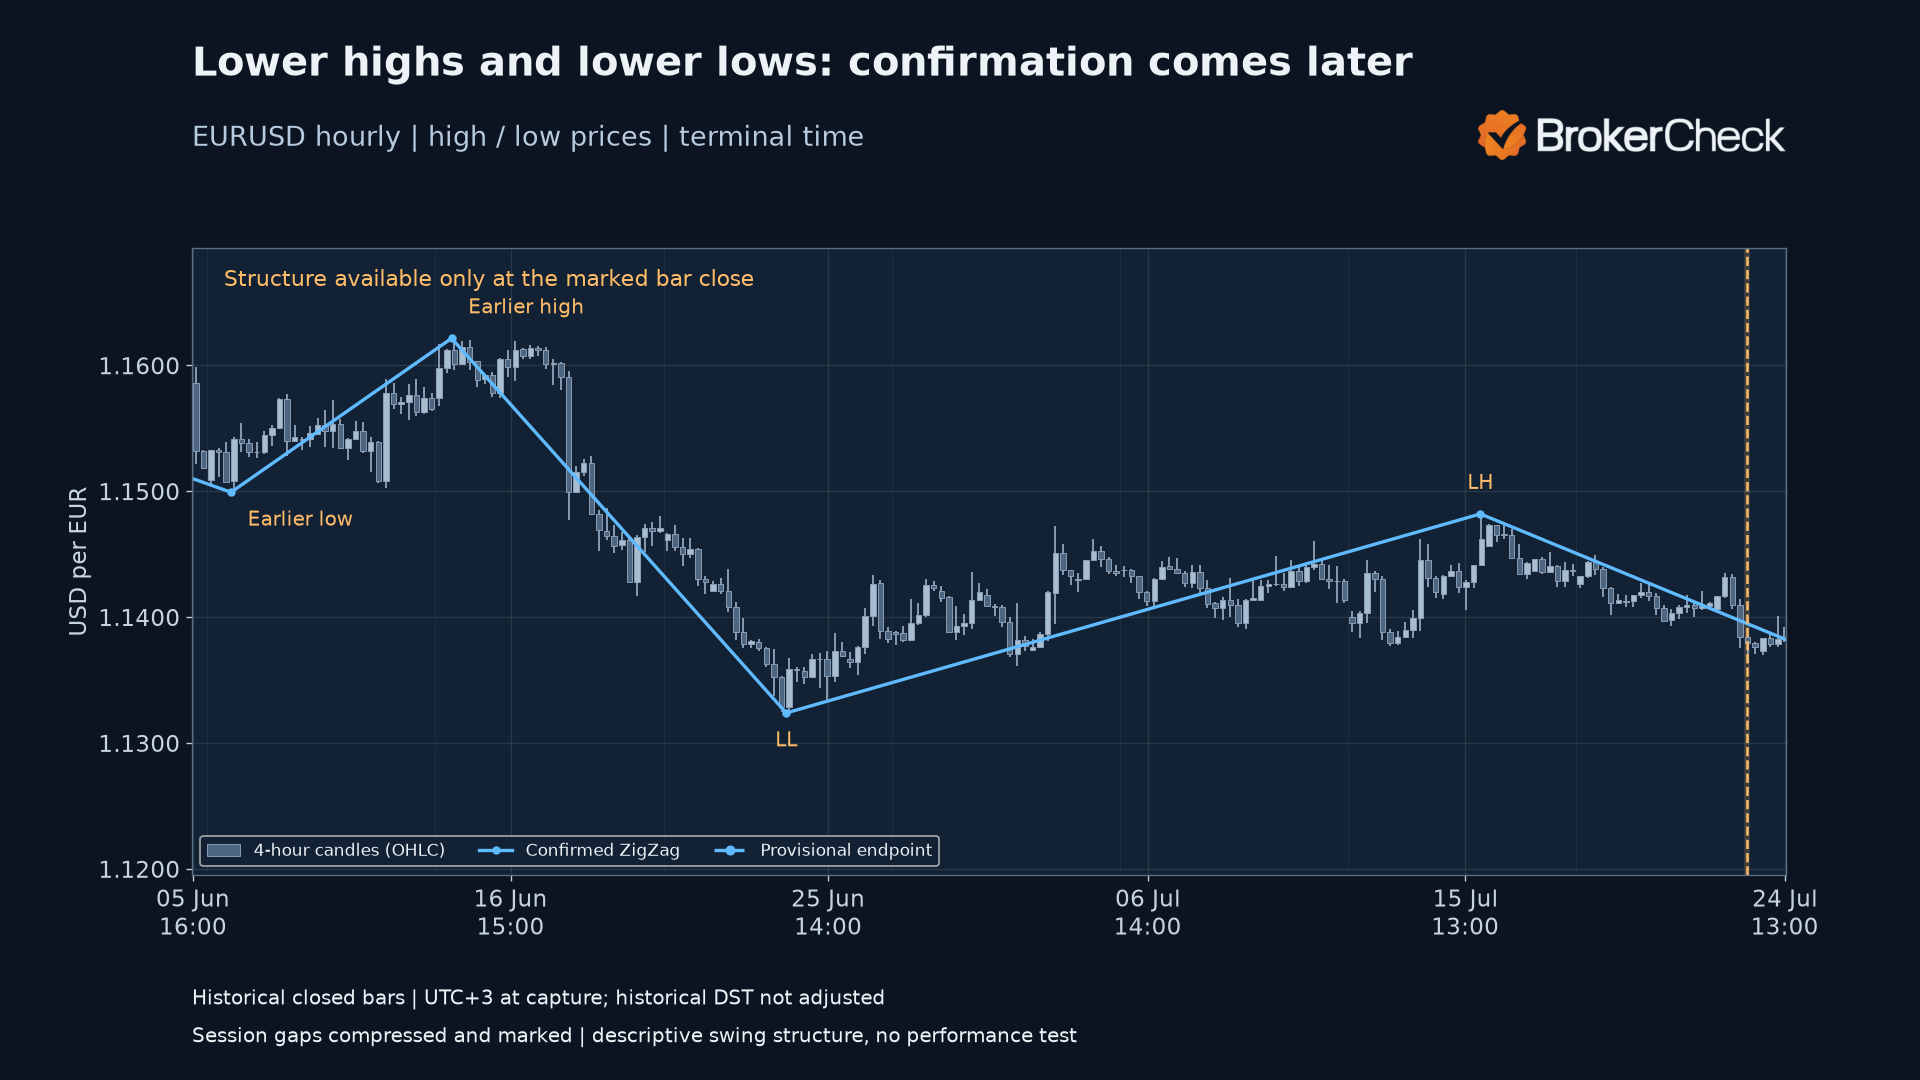
Un sommet plus haut compare un sommet confirmé au sommet confirmé précédent ; un creux plus haut compare un creux confirmé au creux confirmé précédent. Les sommets plus bas et les creux plus bas utilisent la comparaison stricte inverse. Des prix égaux correspondent à des oscillations égales, ni plus hautes ni plus basses. Aucun pivot intermédiaire du même type n’est ignoré.
Dans ces exemples, une structure haussière exige que le dernier sommet et le dernier creux dépassent tous deux leurs prédécesseurs du même type. Une structure baissière exige qu’ils soient tous deux inférieurs. Les autres combinaisons sont mixtes. La classification n’est disponible que lorsque le dernier pivot qui y participe est confirmé, à la clôture de la barre indiquée, et non lors de son extrême antérieur.
Sommets plus hauts et creux plus hauts
Sommets plus bas et creux plus bas
Autres indicateurs, unités de temps et contexte du marché
Le guide précédent associe ZigZag aux moyennes mobiles pour la direction de la tendance et les croisements, au MACD pour la dynamique et la divergence, au RSI pour la divergence et ses lectures au-dessus de 70 ou en dessous de 30, et aux retracements de Fibonacci pour comparer les niveaux de prix. Il aborde aussi les hausses de volume, l’analyse fondamentale et la combinaison de différents types d’informations. Aucun de ces calculs complémentaires n’est inclus dans ce téléchargement, et aucun signal combiné ni aucune probabilité ne sont mesurés ici.
Ajuster les réglages sans les qualifier d’optimaux
Le guide envisage d’augmenter Depth et Deviation dans des conditions volatiles et de les réduire lorsque la volatilité est plus faible ou les horizons de trading plus courts ; il propose de diminuer Backstep lorsque de brefs retournements sont omis. Son tableau des unités de temps oppose les graphiques de devises ou de cryptomonnaies en 1–15 minutes aux graphiques journaliers et hebdomadaires d’actions. Il cite aussi comme contexte le cycle de 24 heures du marché des devises, les séances boursières et les cycles des matières premières. Tous les exemples détaillés restent sur EURUSD en données horaires.
Pour examiner un changement, conservez les données et les autres réglages, comparez les pivots qui subsistent et examinez des arrêts successifs de l’historique. Un graphique comportant moins de segments établit seulement un historique filtré différent. Le guide recommande des tests historiques et des essais en démonstration ; ce guide fournit des calculs descriptifs, pas la preuve d’un paramètre optimal ni des performances d’une stratégie.
Ordres stop, objectifs et limites des oscillations rétrospectives
Le guide aborde le placement d’ordres stop sous les creux d’oscillation ou au-delà des points de retournement, d’objectifs près des sommets récents ou de points projetés, et l’ajustement des ordres à mesure que de nouveaux pivots se forment. Il souligne aussi la discipline dans les décisions et la difficulté émotionnelle d’accepter les pertes. Ce sont les utilisations qu’il propose pour les niveaux d’oscillation ; aucun algorithme de placement d’ordres, de dimensionnement des positions ou de projection d’objectifs n’est mis en œuvre ici.
Un creux en attente peut ensuite descendre davantage. L’horodatage d’un pivot historique précède également celui de sa confirmation. Tout test de trading distinct devrait utiliser les informations disponibles à l’époque, au lieu de considérer la ligne historique finale comme un signal immédiatement disponible.
Une ligne nette passant par d’anciens extrêmes de prix n’établit ni prix d’entrée, ni prix de sortie, ni résultat futur.
Télécharger l’indicateur et les exemples historiques
L’indicateur MQL5 superpose le ZigZag en pourcentage au prix. Il ne comporte ni ordres, ni alertes, ni indicateurs complémentaires. Le dernier segment est provisoire même si la ligne native utilise un seul style de tracé ; les graphiques historiques distincts le différencient par des pointillés. L’ajout au graphique natif et le tracé n’ont pas été testés.
Le calcul natif concordait avec la référence sur 330433 valeurs non vides du tampon, avec un écart absolu maximal de 0.0. Cela vérifie l’arithmétique et le placement des pivots, pas les performances de trading.
Indicateur compilé
Fichier compilé pour le dossier des indicateurs personnalisés.
Données des exemples historiques
Prix horaires, prix et types des pivots, et indices de confirmation.
Lire les notes de calcul et de configuration.
- Placez le fichier compilé dans le dossier des indicateurs personnalisés de la plateforme, ou compilez le code source avec l’éditeur de la plateforme.
- Ajoutez-le via les commandes d’indicateurs personnalisés et sélectionnez l’unité de temps souhaitée pour le graphique.
- Saisissez des nombres positifs de barres pour Depth et Backstep ainsi qu’un DeviationPercent positif. Vérifiez les unités avant toute comparaison avec un autre ZigZag.
- Observez le point d’extrémité en attente à l’arrivée des barres et distinguez son horodatage de l’heure de confirmation.
Ce que les exemples établissent
- Le dernier point d’extrémité est provisoire.
- La confirmation correspond à la clôture de la barre d’acceptation, et non à l’extrême antérieur.
- Les réglages et l’historique déterminent les oscillations sélectionnées.
Les graphiques montrent une règle précise en pourcentage appliquée à un flux historique fixe. Le CSV téléchargé contient le résultat final de l’historique complet ; il ne rejoue pas ce qu’affichait chaque graphique antérieur. Le tableau des arrêts de l’historique fournit cet exemple de relecture plus limité. Aucun coût de transaction, entrée, sortie, rendement, taux de réussite ou précision prédictive n’a été mesuré. Des règles, flux de données, débuts d’historique et réglages différents peuvent produire des oscillations différentes.
Questions fréquentes
ZigZag se retrace-t-il ?
Le point d’extrémité en attente peut se déplacer vers un extrême ultérieur, faisant disparaître son ancien point. Dans ce calcul, les points d’extrémité déjà confirmés restent fixes lorsque l’historique clôturé est prolongé sans modification.
Quand un pivot est-il confirmé ?
Lorsqu’un point d’extrémité opposé remplissant les conditions est accepté, à la clôture de cette barre d’acceptation. L’horodatage d’un extrême précède le moment où sa confirmation devient disponible.
Deviation est-il mesuré en points ?
Ce téléchargement utilise un pourcentage du prix du point d’extrémité en attente. Un ZigZag en points utilise une autre unité et aucune concordance n’est supposée.
Que signifie Depth ici ?
Il s’agit de la fenêtre glissante des candidats mesurée en barres, avec une valeur indicative par défaut de 12. Le guide aborde aussi les filtres en pourcentage ; ces pourcentages ne sont pas des nombres de barres.
Backstep empêche-t-il tout retracé ?
Non. Dans ce calcul, il limite la distance en barres jusqu’à un point d’extrémité opposé. Le point d’extrémité en attente peut toujours se déplacer.
Que sont des sommets plus hauts et des creux plus hauts ?
Ce sont des hausses strictes entre sommets confirmés consécutifs et entre creux confirmés consécutifs. Les deux comparaisons sont nécessaires pour l’exemple de structure haussière.
S’agit-il des meilleurs réglages ?
Aucun réglage optimal ni aucune performance de trading n’ont été établis. Les exemples décrivent la règle choisie sur des données historiques ; ils ne prévoient pas les mouvements de prix.
Les produits à effet de levier peuvent entraîner des pertes rapides. En France, les CFD destinés aux clients particuliers sont soumis à des restrictions.