
1. Qu’est-ce que la moyenne mobile des moindres carrés ?
La moyenne mobile des moindres carrés (LSMA), également appelée moyenne mobile du point final, est un type de moyenne mobile qui applique la méthode de régression des moindres carrés aux n derniers points de données afin de déterminer la droite d’ajustement optimale. Cette droite sert ensuite à prévoir la valeur au point temporel suivant. Contrairement aux moyennes mobiles traditionnelles, la LSMA met l’accent sur la fin de l’ensemble de données, que l’on considère comme plus pertinente pour prévoir les tendances futures.
Le calcul de la LSMA consiste à trouver la droite de régression linéaire qui minimise la somme des carrés des distances verticales entre les points et la droite. Cette méthode est particulièrement efficace pour réduire le retard que l’on associe couramment aux moyennes mobiles. En s’attachant à réduire la distance des points par rapport à la droite, la LSMA cherche à fournir une indication plus précise et plus réactive de la direction et de la force d’une tendance.
Les traders préfèrent souvent la LSMA aux autres moyennes mobiles pour sa capacité à suivre de près les mouvements de prix et à donner des signaux précoces de changement de tendance. Elle est particulièrement utile sur les marchés en tendance, où l’identification du début et de la fin des tendances de prix est essentielle pour prendre des décisions au bon moment.
L’adaptabilité de la LSMA permet de l’appliquer à différentes unités de temps, ce qui en fait un outil polyvalent pour les traders qui opèrent sur des horizons différents, de l’intraday aux stratégies d’investissement à long terme. Toutefois, comme tous les indicateurs techniques, la LSMA doit être utilisée avec d’autres outils et méthodes d’analyse afin de confirmer les signaux et d’améliorer la précision du trading.
2. Comment calculer la moyenne mobile des moindres carrés ?
Le calcul de la moyenne mobile des moindres carrés (LSMA) exige plusieurs étapes et fait appel à des méthodes statistiques pour ajuster une droite de régression linéaire aux cours de clôture d’un titre sur une période donnée. La formule de la droite de régression linéaire est la suivante :
y = mx + b
Où :
- y représente le prix prévu,
- m est la pente de la droite,
- x est la variable temps,
- b est l’ordonnée à l’origine.
Pour déterminer les valeurs de m et de b, on procède comme suit :
- Attribuez des numéros séquentiels à chaque période (par exemple 1, 2, 3, …, n) pour les valeurs de x.
- Utilisez les cours de clôture de chaque période comme valeurs de y.
- Calculez la pente (m) de la droite de régression à l’aide de la formule :
m = (N Σ(xy) – Σx Σy) / (N Σ(x^2) – (Σx)^2)
Où :
- N est le nombre de périodes,
- Σ désigne la somme sur les périodes considérées,
- x et y sont respectivement les numéros de période et les cours de clôture.
- Calculez l’ordonnée à l’origine (b) de la droite avec la formule :
b = (Σy – m Σx) / N
- Une fois m et b déterminés, vous pouvez prévoir la valeur suivante en insérant la valeur de x correspondante (soit N+1 pour la période suivante) dans l’équation de régression y = mx + b.
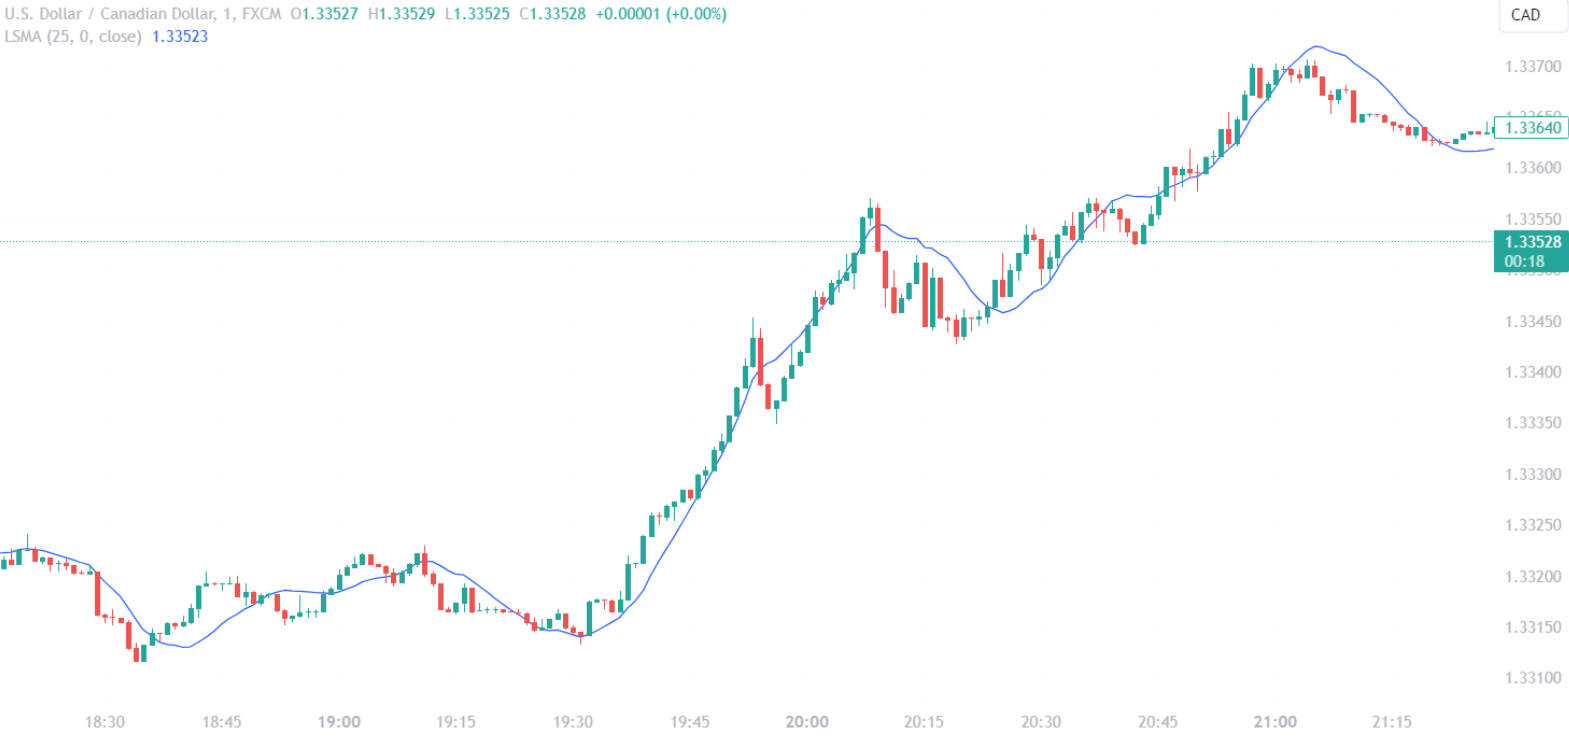
Ces calculs donnent le point final de la LSMA à la période courante, qui peut ensuite être tracé sous la forme d’une ligne continue sur le graphique des prix et qui avance au fur et à mesure que de nouvelles données deviennent disponibles.
Dans la pratique, la plupart des plateformes de trading proposent la LSMA comme indicateur technique intégré : elles automatisent ces calculs et mettent à jour la moyenne mobile en temps réel. Ce confort permet aux traders de se concentrer sur l’analyse du marché sans avoir à effectuer le calcul manuellement.
2.1. Comprendre la formule de la moyenne mobile des moindres carrés
Saisir la pente et l’ordonnée à l’origine dans la LSMA
Les éléments centraux de la formule de la LSMA, la pente (m) et l’ordonnée à l’origine (b), sont essentiels pour comprendre la trajectoire de la tendance. La pente reflète la vitesse à laquelle le prix du titre évolue dans le temps. Une pente positive indique une tendance haussière, ce qui suggère que les prix augmentent au fil du temps. À l’inverse, une pente négative signale une tendance baissière, avec des prix qui diminuent sur les périodes sélectionnées.
L’ordonnée à l’origine donne un aperçu de l’endroit où la droite de régression coupe l’axe des y. Cette intersection représente le prix prévu lorsque la variable temps (x) est égale à zéro. Dans le contexte du trading, l’ordonnée à l’origine importe moins pour son point d’intersection littéral que pour son rôle, conjointement avec la pente, dans le calcul des prix futurs.
Calculer des valeurs prédictives avec la LSMA
Une fois la pente et l’ordonnée à l’origine déterminées, ces valeurs servent à prévoir les prix futurs. La nature prédictive de la LSMA est résumée par l’équation y = mx + b. La valeur de chaque nouvelle période est estimée en insérant N+1 dans l’équation, où N est le numéro de la dernière période connue. Cette capacité prédictive distingue la LSMA des moyennes mobiles simples, qui se contentent de faire la moyenne des prix passés sans composante directionnelle.
L’accent mis par la LSMA sur la minimisation de la somme des carrés des distances verticales à la droite réduit efficacement le bruit et produit une représentation plus lisse de la tendance des prix. Cet effet de lissage est particulièrement bénéfique sur les marchés volatils, où il peut aider les traders à discerner la tendance de fond au milieu des fluctuations de prix.
Application pratique des valeurs de la LSMA
Pour les traders, l’application pratique des valeurs de la LSMA consiste à surveiller la direction et l’amplitude de la pente. Une pente plus raide indique une tendance plus forte, tandis qu’une pente qui s’aplatit suggère un affaiblissement ou un retournement possible de la tendance. En outre, la position de la ligne de la LSMA par rapport à l’évolution des prix peut servir de signal : des prix au-dessus de la ligne de la LSMA peuvent indiquer des conditions haussières, tandis que des prix en dessous peuvent suggérer des conditions baissières.
La capacité de la formule de la LSMA à s’adapter aux dernières données du marché en fait un outil dynamique et tourné vers l’avenir. À mesure que de nouvelles données de prix deviennent disponibles, la ligne de la LSMA est recalculée, ce qui garantit que la moyenne mobile reste pertinente et opportune pour la prise de décision.
| Composante | Rôle dans la LSMA | Implication pour le trading |
|---|---|---|
| Pente (m) | Vitesse de variation du prix | Indique la direction et la force de la tendance |
| Ordonnée à l’origine (b) | Prix prévu lorsque x=0 | Utilisée dans la formule pour calculer les prix futurs |
| Équation prédictive (y=mx+b) | Prévoit les prix futurs | Aide à anticiper les continuations ou les retournements de tendance |
En comprenant les fondements mathématiques et les implications pratiques de la formule de la LSMA, les traders peuvent mieux tirer parti de cet indicateur dans leur analyse de marché et leurs stratégies de trading.
2.2. Implémenter la moyenne mobile des moindres carrés en Python
Remarque : cette méthode s’adresse aux traders avancés qui connaissent la programmation Python. Si elle ne vous met pas à l’aise, vous pouvez passer directement à la partie 3.
Pour implémenter la moyenne mobile des moindres carrés (LSMA) en Python, on emploie généralement des bibliothèques telles que NumPy pour les calculs numériques et pandas pour la manipulation des données. L’implémentation consiste à créer une fonction qui prend en entrée une série de cours de clôture et la longueur de la moyenne mobile.
Tout d’abord, une séquence de valeurs temporelles (x) est générée pour correspondre aux cours de clôture (y). La bibliothèque NumPy propose des fonctions telles que np.arange() pour créer cette séquence, indispensable pour calculer les sommes requises par les formules de la pente et de l’ordonnée à l’origine.
NumPy fournit également la fonction np.polyfit(), qui offre une méthode simple pour ajuster aux données, par les moindres carrés, un polynôme du degré indiqué. Dans le cas de la LSMA, un polynôme du premier degré (ajustement linéaire) convient. La fonction np.polyfit() renvoie les coefficients de la droite de régression linéaire, qui correspondent à la pente (m) et à l’ordonnée à l’origine (b) de la formule de la LSMA.
import numpy as np
import pandas as pd

def calculate_lsma(prices, period):
    x = np.arange(period)
    y = prices[-period:]
    m, b = np.polyfit(x, y, 1)
    return m * (period - 1) + b
La fonction ci-dessus peut être appliquée à un DataFrame pandas contenant les cours de clôture. En utilisant la méthode rolling en combinaison avec apply, la LSMA peut être calculée pour chaque fenêtre de la période indiquée sur l’ensemble du jeu de données.
df['LSMA'] = df['Close'].rolling(window=period).apply(calculate_lsma, args=(period,))
Dans cette implémentation, la fonction calculate_lsma est conçue pour être utilisée avec la méthode apply, ce qui permet le calcul glissant des valeurs de la LSMA. La colonne LSMA obtenue dans le DataFrame fournit une série temporelle de valeurs de la LSMA qui peut être tracée avec les cours de clôture pour visualiser la tendance.
Intégrer la LSMA dans un script de trading Python permet aux traders d’automatiser l’analyse de tendance et, potentiellement, de développer des stratégies de trading algorithmique qui réagissent aux signaux générés par la LSMA. À mesure que de nouvelles données de prix sont ajoutées au DataFrame, la LSMA peut être recalculée, ce qui offre une analyse de tendance continue en temps réel.
| Fonction | Usage | Description |
|---|---|---|
np.arange() |
Générer une séquence | Crée les valeurs temporelles pour le calcul de la LSMA |
np.polyfit() |
Ajuster la droite de régression | Calcule la pente et l’ordonnée à l’origine de la LSMA |
rolling() |
Appliquer une fonction sur une fenêtre | Permet le calcul glissant de la LSMA dans pandas |
apply() |
Utiliser une fonction personnalisée | Applique le calcul de la LSMA à chaque fenêtre glissante |
3. Comment configurer les paramètres de la moyenne mobile des moindres carrés ?
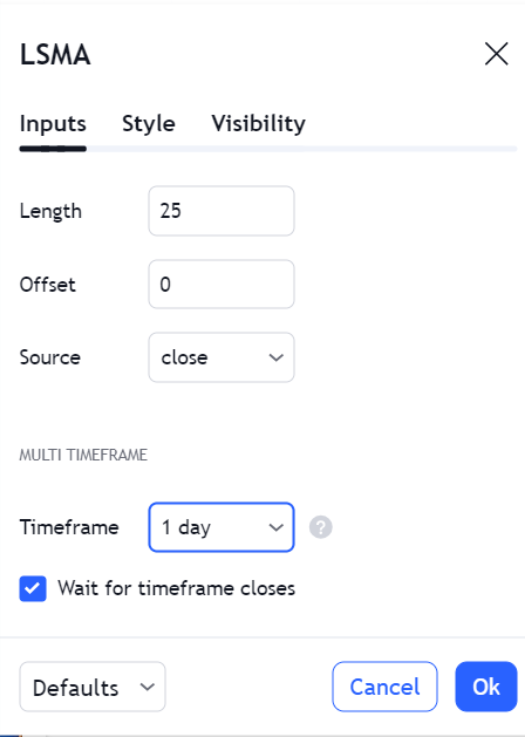
Configurer avec précision les paramètres de la moyenne mobile des moindres carrés (LSMA) est essentiel pour exploiter tout son potentiel dans une stratégie de trading. Le principal paramètre de configuration de la LSMA est la longueur de période, qui détermine le nombre de points de données utilisés dans l’analyse de régression. Cette période peut être affinée selon l’orientation du trader, qu’il s’intéresse aux mouvements de prix à court terme ou à l’analyse de tendance à plus long terme. Une période plus courte donne une LSMA plus sensible, qui réagit rapidement aux variations de prix, tandis qu’une période plus longue fournit une ligne plus lisse, moins sujette aux faux mouvements.
Un autre paramètre essentiel est le prix de base. Bien que les cours de clôture soient couramment utilisés, les traders ont la possibilité d’appliquer la LSMA aux cours d’ouverture, au plus haut, au plus bas, voire à une moyenne de ces prix. Le choix du prix de base peut influer sur la sensibilité de la LSMA et doit être cohérent avec l’approche analytique du trader.
Pour affiner davantage la LSMA, les traders peuvent ajuster la valeur de décalage, qui déplace la ligne de la LSMA vers l’avant ou vers l’arrière sur le graphique. Un décalage peut aider à aligner la LSMA plus étroitement sur l’évolution actuelle des prix ou à donner une indication visuelle plus claire de la direction de la tendance.
Les configurations avancées peuvent consister à appliquer un multiplicateur à la pente ou à créer un canal autour de la LSMA en ajoutant et en retranchant une valeur fixe ou un pourcentage à la ligne de la LSMA. Ces modifications peuvent aider à repérer les conditions de surachat et de survente.
| Paramètre | Description | Impact |
|---|---|---|
| Longueur de période | Nombre de points de données pour la régression | Influe sur la sensibilité et le lissage |
| Prix de base | Type de prix utilisé (clôture, ouverture, plus haut, plus bas) | Affecte la sensibilité de la LSMA au prix |
| Décalage | Déplace la ligne de la LSMA sur le graphique | Aide à l’alignement visuel et à l’indication de la tendance |
| Multiplicateur/Canal | Ajuste la pente ou crée une fourchette autour de la LSMA | Aide à repérer les extrêmes du marché |
Quels que soient les paramètres choisis, il est essentiel de faire un backtest de la LSMA sur des données historiques pour valider son efficacité dans la stratégie de trading. Une optimisation continue peut être nécessaire à mesure que les conditions de marché évoluent, afin que les paramètres de la LSMA restent en accord avec les objectifs et la tolérance au risque du trader.
3.1. Déterminer la longueur de période optimale
Déterminer la longueur de période optimale pour la LSMA
La longueur de période optimale de la moyenne mobile des moindres carrés (LSMA) dépend du style de trading et de la dynamique du marché. Les day traders peuvent privilégier des périodes plus courtes, de 5 à 20 jours, afin de capter des mouvements rapides et significatifs. À l’inverse, les swing traders ou les investisseurs peuvent envisager des périodes allant de 20 à 200 jours pour filtrer le bruit du marché et s’aligner sur des tendances de plus long terme.
Choisir la période optimale suppose d’analyser le compromis entre réactivité et stabilité. Une période plus courte augmente la réactivité et fournit des signaux précoces qui peuvent être décisifs pour saisir des opportunités à court terme. Cependant, cela peut aussi entraîner de faux signaux en raison de la sensibilité accrue de la LSMA aux pics de prix. En revanche, une période plus longue améliore la stabilité et donne des signaux moins nombreux mais potentiellement plus fiables, adaptés à la confirmation de tendances établies.
Le backtesting est indispensable pour identifier la longueur de période qui correspond à la performance historique. Les traders doivent tester différentes longueurs de période pour vérifier l’efficacité de la LSMA à générer des signaux rentables dans le contexte des conditions de marché passées. Cette approche empirique aide à évaluer le pouvoir prédictif de l’indicateur et à ajuster la longueur de période en conséquence.
La volatilité est un autre facteur essentiel qui influence la longueur de période. Les environnements très volatils peuvent justifier une période plus longue pour éviter les faux mouvements, tandis que les conditions de plus faible volatilité peuvent mieux convenir à une période plus courte, qui permet aux traders de réagir rapidement aux variations subtiles des prix.
| Condition de marché | Longueur de période suggérée | Justification |
|---|---|---|
| Forte volatilité | Période plus longue | Réduit le bruit et les faux signaux |
| Faible volatilité | Période plus courte | Augmente la sensibilité aux mouvements de prix |
| Trading à court terme | 5-20 jours | Capte les changements rapides du marché |
| Trading à long terme | 20-200 jours | Filtre les fluctuations à court terme |
En définitive, la longueur de période optimale n’est pas universelle : c’est un paramètre personnalisé qui demande un réglage fin selon le profil de risque du trader, son horizon de trading et la volatilité du marché. L’évaluation et l’ajustement continus de la longueur de période garantissent que la LSMA reste un outil pertinent et efficace pour l’analyse du marché.
3.2. Ajuster la LSMA à la volatilité du marché
Périodes de la LSMA ajustées à la volatilité
Ajuster la moyenne mobile des moindres carrés (LSMA) à la volatilité du marché consiste à calibrer la longueur de période pour refléter les conditions de marché du moment. La volatilité, mesure statistique de la dispersion des rendements d’un titre ou d’un indice de marché, influence sensiblement le comportement des moyennes mobiles. Les marchés très volatils peuvent rendre les LSMA à période courte trop erratiques, en générant un bruit excessif qui peut conduire à une mauvaise interprétation des signaux de tendance. À l’inverse, dans des scénarios de faible volatilité, une LSMA à période longue peut être trop lente et ne pas saisir les mouvements favorables ni les changements de tendance.
Pour atténuer ces problèmes, les traders peuvent recourir à des indices de volatilité, tels que le VIX, pour guider l’ajustement de la période de la LSMA. Une lecture élevée du VIX, signe d’une volatilité accrue du marché, peut suggérer d’allonger la période de la LSMA afin d’amortir les effets des pics de prix et du bruit du marché. Lorsque le VIX est bas, signe de conditions de marché plus calmes, une période de LSMA plus courte peut être avantageuse, car elle permet une réponse plus agile aux mouvements de prix.
Incorporer un mécanisme d’ajustement dynamique de la période fondé sur la volatilité peut encore améliorer la performance de la LSMA. Cette approche consiste à modifier la longueur de période en temps réel à mesure que les niveaux de volatilité changent. Par exemple, une règle simple d’ajustement à la volatilité pourrait augmenter la période de la LSMA d’un pourcentage proportionnel à la hausse d’une mesure de volatilité, et inversement.
Les bandes de volatilité peuvent aussi être associées à la LSMA pour créer un canal ajusté à la volatilité. La largeur de ces bandes varie avec les changements de volatilité et fournit des repères visuels sur d’éventuelles phases de cassure ou de consolidation. Cette méthode affine non seulement les signaux d’entrée et de sortie, mais aide aussi à fixer des niveaux de stop-loss cohérents avec la volatilité actuelle du marché.
| Niveau de volatilité | Ajustement de la LSMA | Objectif |
|---|---|---|
| Élevé | Augmenter la période | Réduire le bruit et les faux signaux |
| Faible | Diminuer la période | Améliorer la réactivité aux variations de prix |
Les traders doivent noter que, si l’ajustement à la volatilité peut améliorer l’utilité de la LSMA, il ne constitue pas une panacée. Un suivi continu et le backtesting restent essentiels pour s’assurer que les ajustements sont cohérents avec la stratégie de trading globale et le cadre de gestion du risque.
4. Quelles sont les stratégies efficaces avec la moyenne mobile des moindres carrés ?
Stratégie de confirmation de tendance
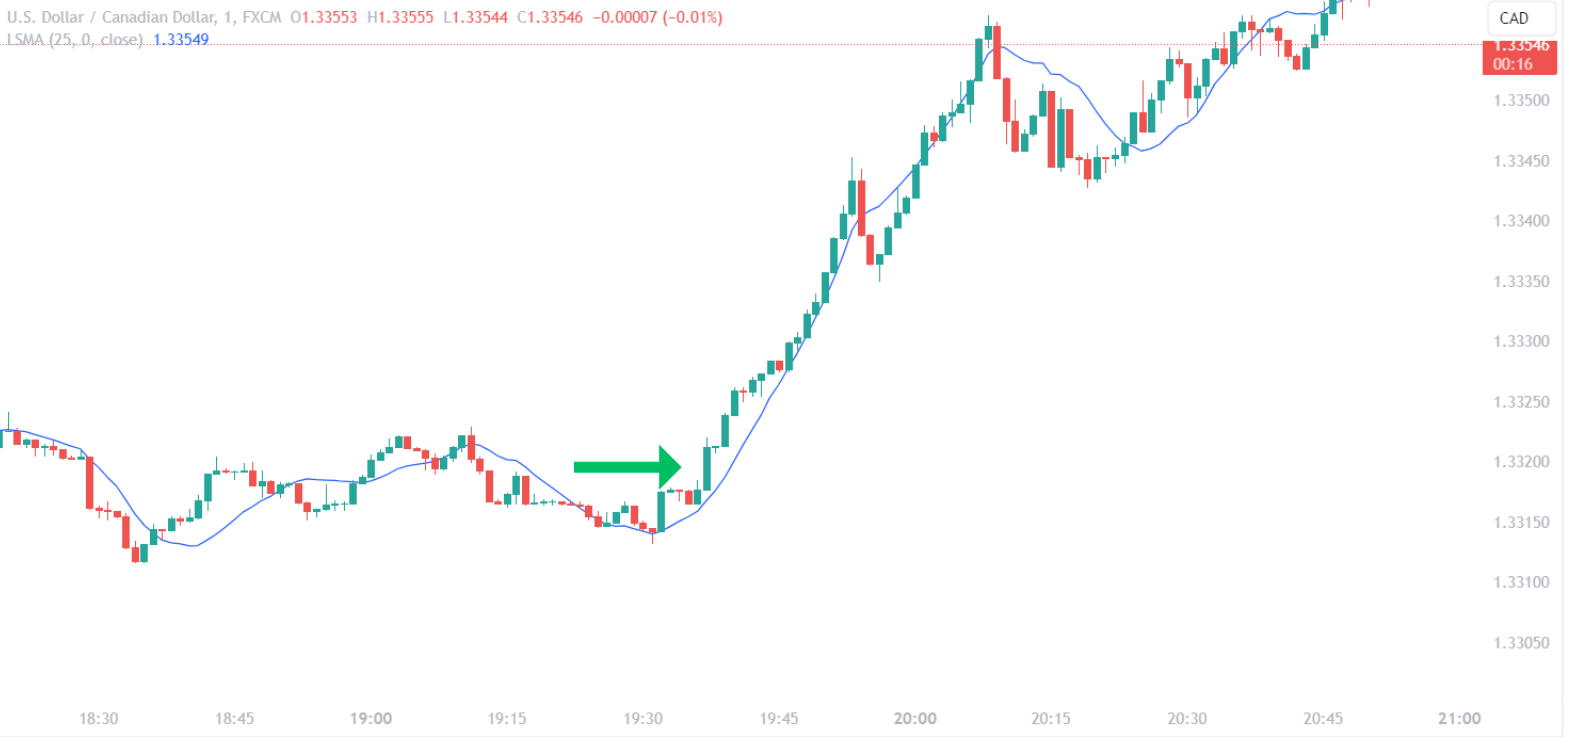
La stratégie de confirmation de tendance utilise la LSMA pour valider la direction de la tendance du marché. Lorsque la pente de la LSMA est positive et que le prix se situe au-dessus de la ligne de la LSMA, les traders peuvent y voir la confirmation d’une tendance haussière et une occasion d’ouvrir des positions longues. À l’inverse, une pente négative avec une évolution des prix sous la LSMA pourrait signaler une tendance baissière, incitant les traders à envisager des positions courtes. Cette stratégie souligne l’importance de la direction de la pente et de la position relative du prix pour prendre des décisions de trading éclairées.
Stratégie de cassure
Dans la stratégie de cassure, les traders surveillent les mouvements de prix qui franchissent la ligne de la LSMA avec une dynamique significative, ce qui pourrait indiquer le début d’une nouvelle tendance. Une cassure au-dessus de la LSMA peut être interprétée comme un signal haussier, tandis qu’une cassure sous la ligne peut être considérée comme baissière. Les traders associent souvent cette stratégie à l’analyse des volumes pour confirmer la force de la cassure et filtrer les faux signaux.
Stratégie de croisement de moyennes mobiles
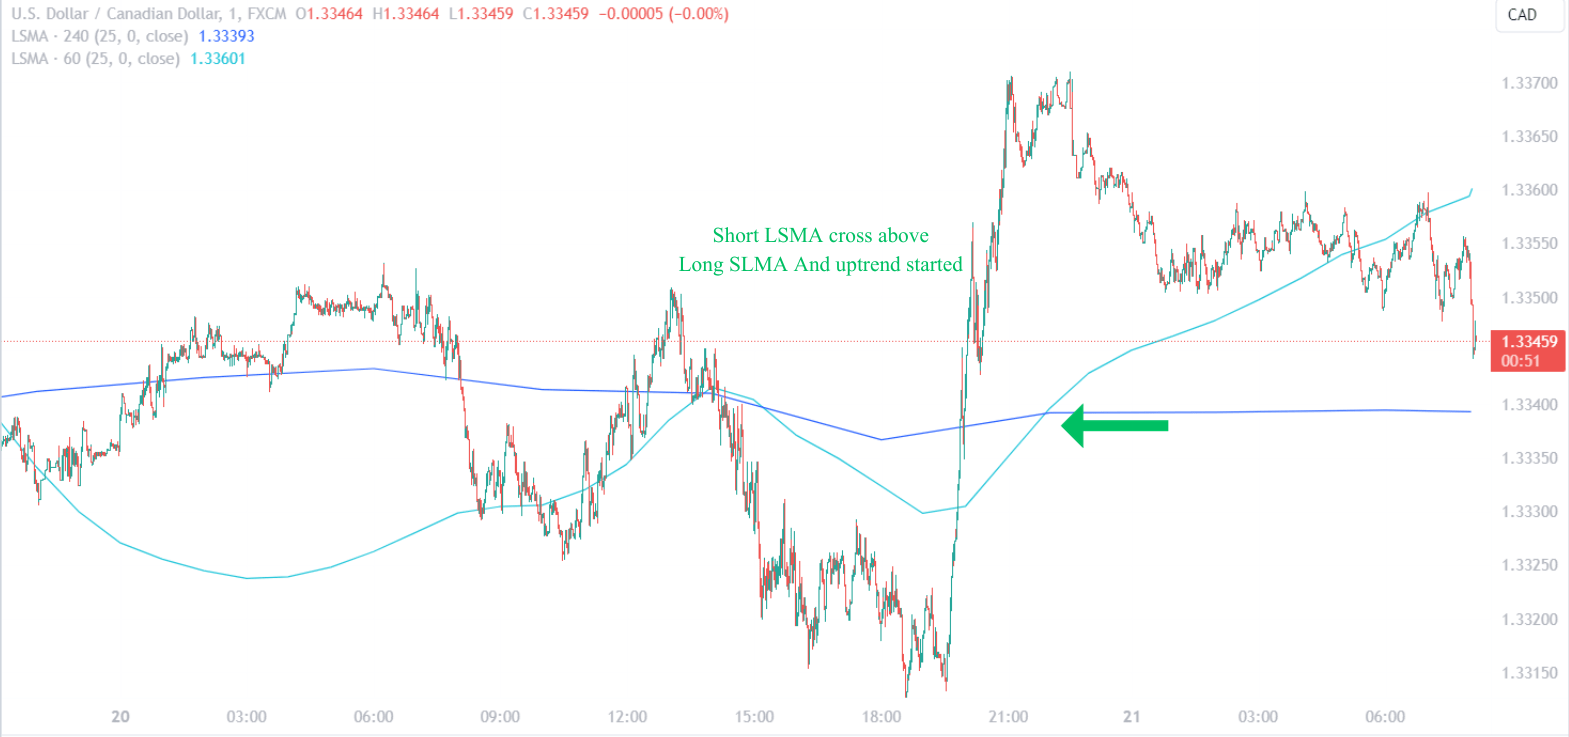
La stratégie de croisement de moyennes mobiles consiste à utiliser deux LSMA de périodes différentes. Une configuration courante comprend une LSMA à période courte et une LSMA à période longue. Le croisement de la LSMA à période courte au-dessus de la LSMA à période longue est généralement traité comme un signal d’achat, suggérant une tendance haussière naissante. À l’inverse, un croisement vers le bas peut déclencher un signal de vente, indiquant une tendance baissière potentielle. Cette approche à double LSMA permet de capter les changements de dynamique et peut être particulièrement efficace sur les marchés en tendance.
Stratégie de retour à la moyenne
Les traders qui appliquent la stratégie de retour à la moyenne utilisent la LSMA comme ligne centrale pour repérer les mouvements de prix potentiellement excessifs qui s’écartent de la tendance. Lorsque les prix s’écartent nettement de la LSMA puis commencent à revenir vers elle, les traders peuvent envisager d’entrer en position dans le sens de la moyenne. Cette stratégie repose sur le principe que les prix tendent à revenir à la moyenne avec le temps, et la LSMA sert de référence dynamique pour ce retour.
| Stratégie | Description | Signal pour une position longue | Signal pour une position courte |
|---|---|---|---|
| Confirmation de tendance | Valide la direction de la tendance à l’aide de la pente de la LSMA et de la position du prix | Pente positive avec un prix au-dessus de la LSMA | Pente négative avec un prix en dessous de la LSMA |
| Cassure | Identifie de nouvelles tendances par les croisements de la ligne de la LSMA | Le prix casse et se maintient au-dessus de la LSMA | Le prix casse et se maintient en dessous de la LSMA |
| Croisement de moyennes mobiles | Utilise deux LSMA pour repérer les changements de dynamique | La LSMA à période courte croise au-dessus de la LSMA à période longue | La LSMA à période courte croise en dessous de la LSMA à période longue |
| Retour à la moyenne | Tire parti du retour du prix vers la LSMA | Le prix s’écarte de la LSMA puis revient vers elle | Le prix s’écarte de la LSMA puis revient vers elle |
Ces stratégies ne représentent qu’une partie des applications possibles de la LSMA dans le trading. Chaque stratégie peut être adaptée aux styles de trading individuels et aux conditions de marché. Il est essentiel de mener un backtesting approfondi et d’appliquer de bonnes pratiques de gestion du risque lorsque vous intégrez ces stratégies LSMA dans un plan de trading.
4.1. Suivi de tendance avec la LSMA
Suivi de tendance avec la LSMA
Dans le domaine du suivi de tendance, la moyenne mobile des moindres carrés (LSMA) est un indicateur puissant pour évaluer la direction et la force des tendances du marché. Les suiveurs de tendance s’appuient sur la LSMA pour repérer des mouvements de prix durables pouvant indiquer un solide point d’entrée. En observant l’angle et la direction de la LSMA, les traders peuvent évaluer la vigueur de la tendance en cours. Une LSMA ascendante suggère une dynamique haussière et, par conséquent, la possibilité d’ouvrir ou de conserver des positions longues. À l’inverse, une LSMA descendante signale une dynamique baissière, laissant entrevoir des occasions de vente à découvert.
L’efficacité de la LSMA dans le suivi de tendance ne tient pas seulement à sa direction, mais aussi à sa position par rapport au prix. Un prix qui reste de façon constante au-dessus d’une LSMA ascendante confirme le sentiment haussier, tandis qu’un prix qui reste durablement sous une LSMA descendante souligne le sentiment baissier. Les traders recherchent souvent ces conditions pour confirmer leur biais de suivi de tendance avant d’exécuter des ordres.
Les cassures hors des phases de consolidation vers de nouvelles tendances sont particulièrement significatives lorsqu’elles s’accompagnent de la LSMA. Une cassure avec la LSMA qui évolue dans la même direction peut renforcer la probabilité de formation d’une nouvelle tendance. Les traders peuvent surveiller l’accélération ou la décélération de la pente de la LSMA pour juger de la poursuite probable ou de l’essoufflement de la tendance.
| Comportement de la LSMA | Implication pour la tendance | Action possible |
|---|---|---|
| LSMA ascendante | Dynamique haussière | Envisager des positions longues |
| LSMA descendante | Dynamique baissière | Envisager des positions courtes |
| Prix au-dessus d’une LSMA ascendante | Confirmation de tendance haussière | Conserver/ouvrir des positions longues |
| Prix en dessous d’une LSMA descendante | Confirmation de tendance baissière | Conserver/ouvrir des positions courtes |
L’intégration des données de volume peut renforcer le suivi de tendance avec la LSMA, car un volume accru lors de la confirmation de la tendance peut ajouter de la conviction à l’opération. De même, une divergence entre le volume et la pente de la LSMA peut servir de signal d’alerte d’une tendance qui s’affaiblit.
Le suivi de tendance avec la LSMA n’est pas une stratégie statique : il exige une surveillance continue des conditions de marché et du comportement de la LSMA. Comme la LSMA est recalculée à chaque nouveau point de données, elle reflète les derniers mouvements de prix et permet aux traders de rester alignés sur la trajectoire actuelle du marché.
4.2. Retour à la moyenne et LSMA
Retour à la moyenne et LSMA
Le concept de retour à la moyenne suggère que les prix et les rendements finissent par revenir vers la moyenne. Ce principe peut s’appliquer avec la LSMA, qui joue le rôle de ligne centrale dynamique représentant le niveau d’équilibre vers lequel les prix sont censés revenir. Les stratégies de retour à la moyenne tirent généralement parti des écarts extrêmes par rapport à la LSMA, en faisant l’hypothèse que les prix reviendront vers cette moyenne mobile avec le temps.
Dans la pratique, les traders peuvent fixer des seuils définissant un écart « extrême ». Ces seuils peuvent être établis à l’aide de mesures d’écart type ou d’un pourcentage d’éloignement par rapport à la LSMA. Les ordres sont alors passés lorsque le prix repasse le seuil en direction de la LSMA, ce qui signale le début du retour à la moyenne.
Définir les niveaux de stop-loss et de take-profit est essentiel lorsqu’on emploie des stratégies de retour à la moyenne avec la LSMA. Les stop-loss sont généralement placés au-delà du seuil établi afin de limiter le risque en cas de poursuite plutôt que de retour. Les niveaux de take-profit peuvent être fixés près de la LSMA, là où l’on s’attend à ce que le prix se stabilise.
| Type de seuil | Description | Application |
|---|---|---|
| Écart type | Mesure l’ampleur de la variation par rapport à la LSMA | Établit des limites pour les écarts de prix extrêmes |
| Pourcentage | Pourcentage fixe d’éloignement de la LSMA | Définit les conditions de prix excessivement étirés |
La nature dynamique de la LSMA la rend apte à s’adapter à l’évolution des conditions de marché, ce qui est bénéfique dans un contexte de retour à la moyenne. À mesure que le niveau moyen des prix se déplace, la LSMA se recalibre et fournit un point de référence constamment actualisé pour repérer les occasions de retour à la moyenne.
Il est important que les traders reconnaissent que les stratégies de retour à la moyenne utilisant la LSMA ne sont pas infaillibles. Les conditions de marché peuvent changer et les prix peuvent ne pas revenir comme prévu. C’est pourquoi la gestion du risque et le backtesting sont indispensables pour valider l’efficacité de la stratégie sur différents cycles et conditions de marché.
4.3. Combiner la LSMA avec d’autres indicateurs techniques
RSI et LSMA : confirmation de la dynamique
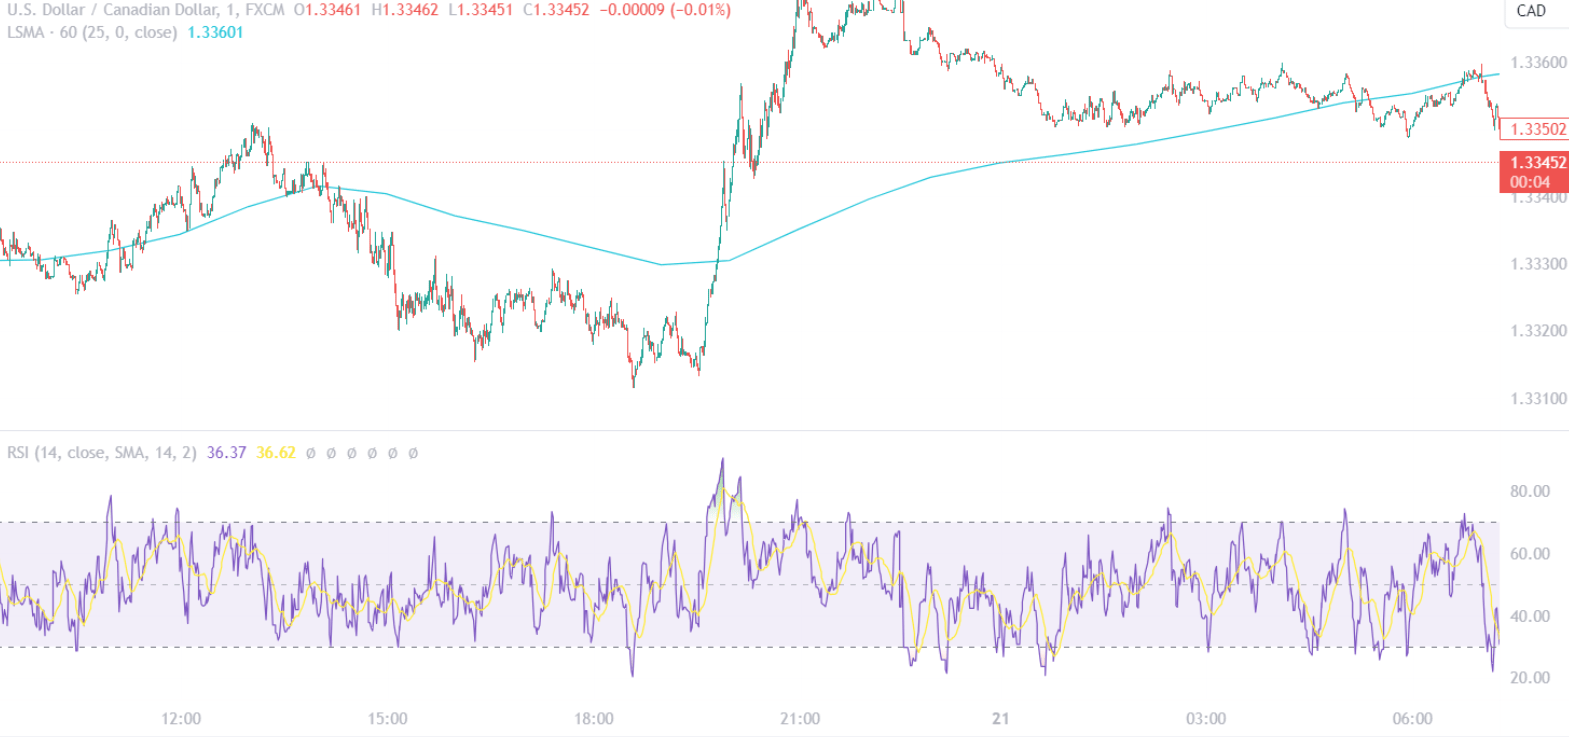
Combiner la moyenne mobile des moindres carrés (LSMA) avec l’indice de force relative (RSI) offre une vision multifacette du sentiment de marché. Le RSI, oscillateur de momentum, mesure la vitesse et l’ampleur des mouvements de prix, généralement sur une échelle de 0 à 100. Une valeur du RSI supérieure à 70 suggère une situation de surachat, tandis qu’une valeur inférieure à 30 indique un état de survente. Lorsque la tendance de la LSMA concorde avec les signaux du RSI, les traders gagnent en confiance dans la dynamique dominante. Par exemple, un RSI qui franchit 70 à la hausse, associé à une LSMA orientée à la hausse, peut renforcer une perspective haussière.
MACD et LSMA : force de la tendance et retournement
La convergence/divergence des moyennes mobiles (MACD) est un autre outil puissant à utiliser avec la LSMA. Le MACD mesure la relation entre deux moyennes mobiles du prix d’un titre. Les traders guettent le croisement de la ligne du MACD au-dessus de la ligne de signal comme signal d’achat possible, et un croisement vers le bas comme signal de vente. Lorsque ces croisements du MACD coïncident avec une LSMA indiquant une tendance dans la même direction, cela suggère une tendance solide. À l’inverse, si le MACD diverge de la tendance de la LSMA, cela pourrait signaler un retournement de tendance potentiel.
Bandes de Bollinger et LSMA : volatilité et analyse de tendance
Les bandes de Bollinger ajoutent une dimension de volatilité à l’analyse de tendance de la LSMA. Cet indicateur se compose d’un ensemble de lignes tracées à deux écarts types (positif et négatif) d’une moyenne mobile simple (SMA) du prix du titre. Lorsque la LSMA reste à l’intérieur des bandes de Bollinger, elle confirme la tendance dans les limites habituelles de volatilité. Si la LSMA franchit les bandes, cela peut indiquer une cassure de volatilité et une tendance plus forte, ou un retournement potentiel si elle se produit dans le sens opposé à la tendance dominante.
Combiner les indicateurs techniques avec la LSMA
| Indicateur | Usage avec la LSMA | Objectif |
|---|---|---|
| RSI | Confirmer la dynamique | Valider les conditions de surachat/survente avec la tendance de la LSMA |
| MACD | Évaluer la force de la tendance et les retournements potentiels | Validation croisée des signaux de tendance et des divergences |
| Bandes de Bollinger | Mesurer la volatilité et confirmer la tendance | Repérer les cassures de volatilité et confirmer la force de la tendance dans les normes de volatilité |
L’intégration de ces indicateurs à la LSMA peut déboucher sur une approche de trading complète, permettant des analyses plus nuancées et, potentiellement, des configurations de trading à plus forte probabilité. Il est toutefois essentiel de se rappeler qu’aucun indicateur n’est infaillible. Chaque indicateur supplémentaire introduit de nouveaux paramètres et un risque de complexité, de sorte que les traders doivent veiller à bien comprendre et à tester ces combinaisons au sein de leurs stratégies.
5. Que faut-il prendre en compte lors de l’utilisation de la moyenne mobile des moindres carrés dans le trading ?
Évaluer la phase de marché et l’application de la LSMA
Lorsqu’ils emploient la moyenne mobile des moindres carrés (LSMA), les traders doivent d’abord reconnaître la phase de marché, qu’il soit en tendance ou en range, car l’efficacité de la LSMA varie en conséquence. Pendant les phases de tendance, la LSMA peut aider à identifier et à confirmer la direction de la tendance. En revanche, sur un marché en range, la LSMA peut produire des signaux moins fiables, la moyenne ne favorisant fortement aucune direction. Les traders doivent compléter la LSMA par d’autres indicateurs adaptés à la phase de marché en cours afin d’améliorer la précision de leurs décisions.
Sensibilité de la LSMA et bruit des données
La sensibilité de la LSMA aux variations récentes des prix peut être à la fois un avantage et un inconvénient. Sa réactivité permet de détecter tôt les changements de tendance, mais elle peut aussi réagir à des pics ou des chutes de prix à court terme, ce qui produit des signaux trompeurs. Pour y remédier, les traders doivent tenir compte du contexte général des prix et se demander si les mouvements récents reflètent un véritable changement de tendance ou simplement une volatilité temporaire.
Personnalisation et longueur de période
La personnalisation de la longueur de période de la LSMA est essentielle, car il n’existe aucun réglage universel adapté à tous les marchés ou à tous les styles de trading. La période choisie doit être alignée sur la stratégie du trader, avec des périodes plus courtes pour ceux qui recherchent des opérations rapides et des périodes plus longues pour ceux qui veulent capter des mouvements de tendance plus significatifs. Il est impératif de faire un backtest de différentes longueurs de période pour s’assurer que les paramètres de la LSMA sont optimisés pour l’instrument et l’unité de temps négociés.
Intégration de la gestion du risque
On ne soulignera jamais assez l’importance d’intégrer la gestion du risque aux stratégies fondées sur la LSMA. La LSMA ne doit pas être le seul déterminant des entrées ou des sorties de position. Elle doit s’inscrire dans un système plus large comprenant des paramètres de risque prédéfinis et des ordres stop-loss. La LSMA peut aider à fixer des niveaux de stop-loss dynamiques qui s’ajustent à la volatilité actuelle du marché et à la force de la tendance, mais ceux-ci doivent toujours rester dans les limites de la tolérance au risque du trader.
Apprentissage et adaptation continus
Enfin, les traders doivent adopter l’apprentissage et l’adaptation continus lorsqu’ils utilisent la LSMA. À mesure que les conditions de marché évoluent, l’application de la LSMA au sein d’une stratégie de trading doit évoluer elle aussi. Un examen régulier de la performance de la LSMA à la lumière des données de marché récentes peut révéler les ajustements nécessaires à son application, afin que l’indicateur reste un outil précieux dans l’arsenal du trader.
| Point à considérer | Objectif |
|---|---|
| Évaluation de la phase de marché | Adapter l’usage de la LSMA aux marchés en tendance ou en range |
| Sensibilité de la LSMA | Équilibrer la réactivité avec le risque de signaux dus au bruit |
| Personnalisation et backtesting | Optimiser les longueurs de période en fonction des objectifs de trading et du comportement du marché |
| Gestion du risque | Intégrer des ordres stop-loss et des paramètres de risque pour se prémunir contre les faux signaux |
| Apprentissage continu | Adapter l’usage de la LSMA à l’évolution des conditions de marché pour préserver son efficacité |
5.1. Analyse des avantages et des inconvénients
Avantages de la LSMA
La LSMA offre plusieurs avantages aux traders. Sa méthode de calcul, qui minimise la somme des carrés des écarts, fournit généralement une ligne plus lisse que les moyennes mobiles traditionnelles. Ce lissage peut aider à identifier la tendance sous-jacente avec moins de retard, ce qui donne aux traders la possibilité de saisir les tendances plus tôt. De plus, l’adaptabilité de la LSMA aux ajustements de volatilité permet de l’affiner pour différentes conditions de marché, ce qui accroît son utilité aussi bien dans les environnements de forte que de faible volatilité.
| Avantage | Description |
|---|---|
| Lissage | Réduit le bruit du marché et offre une vision plus claire de la tendance. |
| Identification précoce de la tendance | Minimise le retard dans la détection des changements de tendance et offre plus tôt des signaux d’entrée et de sortie potentiels. |
| Ajustements de volatilité | Personnalisable selon les conditions de marché, ce qui améliore sa réactivité et sa précision. |
Inconvénients de la LSMA
Cependant, la LSMA n’est pas sans défauts. Sa sensibilité, bien qu’utile pour détecter les tendances, peut aussi entraîner de faux signaux pendant les phases de consolidation du marché ou lorsqu’elle réagit à des pics de prix. En outre, la LSMA apporte peu d’information sur les marchés en range, car elle peut produire de nombreux croisements sans direction claire. La nécessité d’un backtesting poussé et d’une personnalisation selon les unités de temps et les actifs peut aussi être chronophage et conduire à des problèmes de suroptimisation ou de sur-ajustement à la courbe.
| Inconvénient | Description |
|---|---|
| Faux signaux | La sensibilité aux variations de prix peut produire des signaux trompeurs. |
| Inefficacité sur les marchés en range | Des croisements fréquents sans tendance claire peuvent survenir sur les marchés sans direction. |
| Nécessité du backtesting | Exige des tests approfondis pour l’adapter à des conditions de marché précises, ce qui peut être coûteux en ressources. |
En somme, si la LSMA peut être un outil puissant dans l’arsenal d’un trader, elle doit être utilisée avec une compréhension globale de ses caractéristiques et conjointement avec d’autres formes d’analyse et de pratiques de gestion du risque afin d’atténuer ses limites.
5.2. Gestion du risque avec la LSMA
Placement dynamique du stop-loss
La capacité de la LSMA à s’adapter aux mouvements de prix la rend apte à fixer des niveaux de stop-loss dynamiques. En plaçant un ordre stop-loss légèrement sous la LSMA pour les positions longues, ou au-dessus pour les positions courtes, les traders peuvent aligner leur gestion du risque sur la dynamique de la tendance dominante. Cette méthode garantit que les traders sortent de leurs positions lorsque la tendance qui a motivé leur entrée est peut-être en train de s’inverser, protégeant ainsi le capital contre des pertes plus importantes. L’essentiel est de placer le stop-loss à une distance qui tienne compte de la volatilité normale de l’actif afin d’éviter d’être sorti prématurément.
Taille de position en fonction de la volatilité
Les traders peuvent utiliser la LSMA pour déterminer la taille de leurs positions en évaluant la volatilité actuelle du marché. Un marché plus volatil, signalé par des oscillations plus larges autour de la LSMA, impose des positions plus petites pour maintenir un niveau de risque constant. À l’inverse, dans des conditions moins volatiles, les traders peuvent augmenter la taille de leurs positions. Cette approche fondée sur la volatilité garantit que la perte potentielle de chaque opération est proportionnelle au capital de trading global, conformément aux principes d’une saine gestion du risque.
| Condition de marché | Stratégie de taille de position |
|---|---|
| Forte volatilité | Réduire la taille de la position pour gérer le risque |
| Faible volatilité | Envisager d’augmenter la taille de la position dans les limites de la tolérance au risque |
Ajuster les paramètres de risque
Ajuster les paramètres de risque en réponse aux variations de la pente de la LSMA peut affiner la stratégie de gestion du risque d’un trader. Une pente de la LSMA qui s’accentue peut indiquer une force de tendance croissante, ce qui peut justifier un stop-loss plus serré pour capter davantage de profit. À l’inverse, une pente qui s’aplatit peut signaler une tendance qui s’affaiblit, incitant à placer un stop-loss plus large pour éviter de sortir lors de reculs mineurs. Ces ajustements doivent toujours être effectués dans le cadre global de gestion du risque et de la tolérance au risque du trader.
Intégrer la LSMA à d’autres indicateurs de risque
Si la LSMA peut occuper une place centrale pour fixer des stops dynamiques et ajuster le risque, l’intégrer à d’autres indicateurs de risque, comme l’Average True Range (ATR), peut offrir une approche de gestion du risque plus globale. L’ATR peut aider à déterminer le placement du stop-loss en fournissant une mesure de la volatilité moyenne de l’actif sur une période donnée. Utiliser l’ATR avec la LSMA peut aider à fixer des ordres stop-loss plus réactifs, en phase à la fois avec la direction de la tendance et avec la volatilité du marché.
| Indicateur de risque | Objectif dans la gestion du risque |
|---|---|
| LSMA | Aligne les ordres stop-loss sur la direction et la dynamique de la tendance |
| ATR | Oriente le placement du stop-loss selon la volatilité du marché |
Évaluation continue du risque
La réactivité de la LSMA aux variations de prix impose une évaluation continue du risque. Comme l’indicateur se met à jour à chaque nouveau point de données, les traders doivent réévaluer leurs ordres stop-loss et la taille de leurs positions pour s’assurer qu’ils restent adaptés aux conditions de marché actuelles. Cette évaluation doit faire partie de la routine régulière de trading, afin que les stratégies de gestion du risque restent efficaces à mesure que la dynamique du marché évolue.
5.3. L’impact des conditions de marché sur la performance de la LSMA
Volatilité du marché et réactivité de la LSMA
La volatilité du marché affecte de façon significative la performance de la LSMA. Sur les marchés très volatils, la LSMA peut présenter de plus grandes fluctuations, ce qui peut entraîner une augmentation du nombre de faux signaux. Les traders doivent rester prudents, car ces conditions peuvent pousser la LSMA à réagir au bruit des prix plutôt qu’aux véritables changements de tendance. À l’inverse, sur les marchés présentant une faible volatilité, la LSMA tend à fournir des signaux plus fiables, car son effet de lissage est plus marqué lorsque les mouvements de prix sont moins erratiques.
Force de la tendance et signaux de la LSMA
La force d’une tendance est un autre facteur déterminant pour l’efficacité de la LSMA. Les tendances fortes et soutenues favorisent la capacité de la LSMA à suivre les tendances et permettent des signaux plus clairs et plus exploitables. Lorsque les tendances sont faibles ou que le marché est heurté, la LSMA peut produire des signaux ambigus, ce qui rend difficile pour les traders de discerner avec confiance la direction de la tendance.
Phase de marché et utilité de la LSMA
Comprendre la phase de marché est essentiel lorsqu’on applique la LSMA. Pendant les phases de tendance, l’utilité de la LSMA augmente, car elle peut suivre et confirmer efficacement la direction de la tendance. En revanche, pendant les phases de range, la performance de la LSMA fléchit et se traduit souvent par une ligne horizontale qui n’apporte que peu ou pas d’information exploitable, ce qui peut conduire à de multiples entrées et sorties erronées.
Adaptabilité et personnalisation de la LSMA
L’adaptabilité de la LSMA à différentes conditions de marché est une arme à double tranchant. Si elle permet une personnalisation adaptée à divers niveaux de volatilité et à différentes forces de tendance, elle exige aussi un ajustement et une optimisation continus. Les traders doivent savoir affiner les paramètres de la LSMA, comme la longueur de période, pour maintenir son efficacité dans des scénarios de marché variés.
| Condition de marché | Impact sur la performance de la LSMA | Point d’attention pour le trader |
|---|---|---|
| Forte volatilité | Davantage de faux signaux | Employer des filtres supplémentaires |
| Faible volatilité | Signaux plus fiables | Confiance dans le suivi de tendance |
| Tendance forte | Signaux plus clairs | Utiliser la LSMA pour les entrées/sorties |
| Tendance faible/heurtée | Signaux ambigus | Réduire la dépendance à la LSMA |
| Marché en tendance | Utilité accrue | Aligner les opérations sur la direction de la LSMA |
| Marché en range | Utilité limitée | Chercher des indicateurs alternatifs |
Les traders doivent faire preuve d’agilité dans leur approche, en évaluant continuellement les conditions de marché prévalentes pour déterminer la performance actuelle de la LSMA et son impact potentiel sur leurs décisions de trading.
Les produits à effet de levier peuvent entraîner des pertes rapides. En France, les CFD destinés aux clients particuliers sont soumis à des restrictions.